「管理人おかざえもんの自己紹介」
金融機関の出身でも投資の専門家でもない、20代後半の会社員です。オルカン一筋を掲げながら毎日基準価額を見て一喜一憂する。その矛盾がサイトを作った理由でした。
投資信託の基準価額がどう決まるのかという仕組みの話から、運営者自身が新NISAで積み立ててきた記録、 ゼロから資産形成を始める人向けのロードマップまで。すべて運営者「おかざえもん」が自分で調べ、 実際に試したことをもとに書いています。
金融機関の出身でも投資の専門家でもない、20代後半の会社員です。オルカン一筋を掲げながら毎日基準価額を見て一喜一憂する。その矛盾がサイトを作った理由でした。
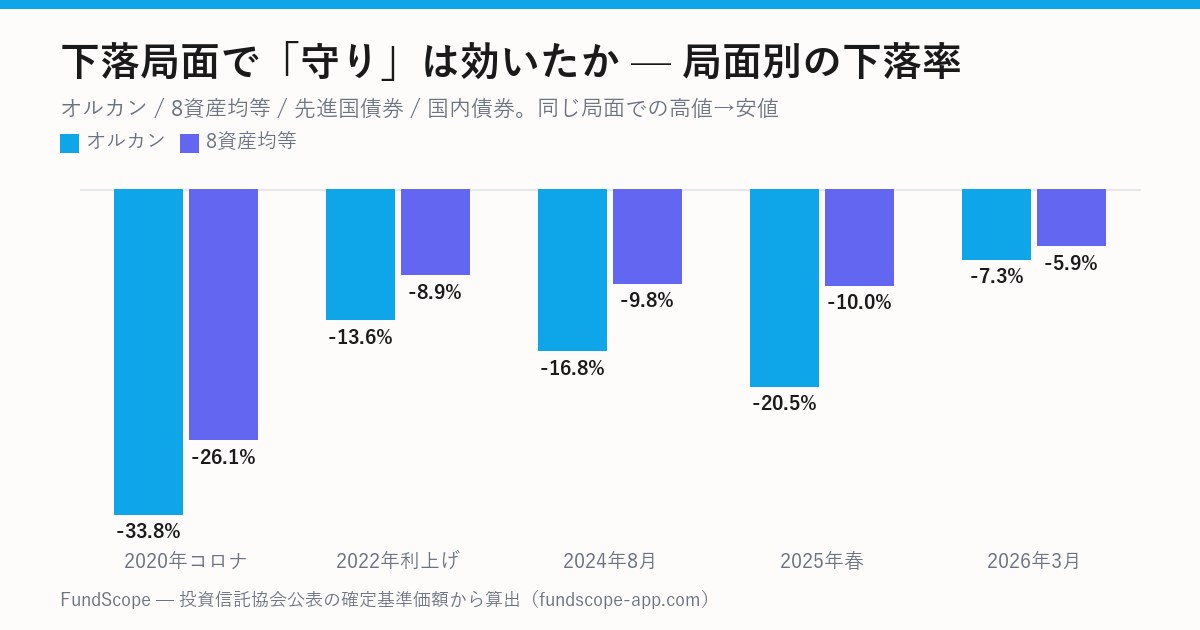
株が下がるときにバランスファンドや債券は本当にクッションになったのか。オルカン、8資産均等、先進国債券、国内債券の5つの下落局面での下落率を比較。8資産均等はオルカンの下落を4〜6割に抑え、先進国債券は2022年だけ株と一緒に下がった。国内債券は下落局面では強かったが5年で-17%。
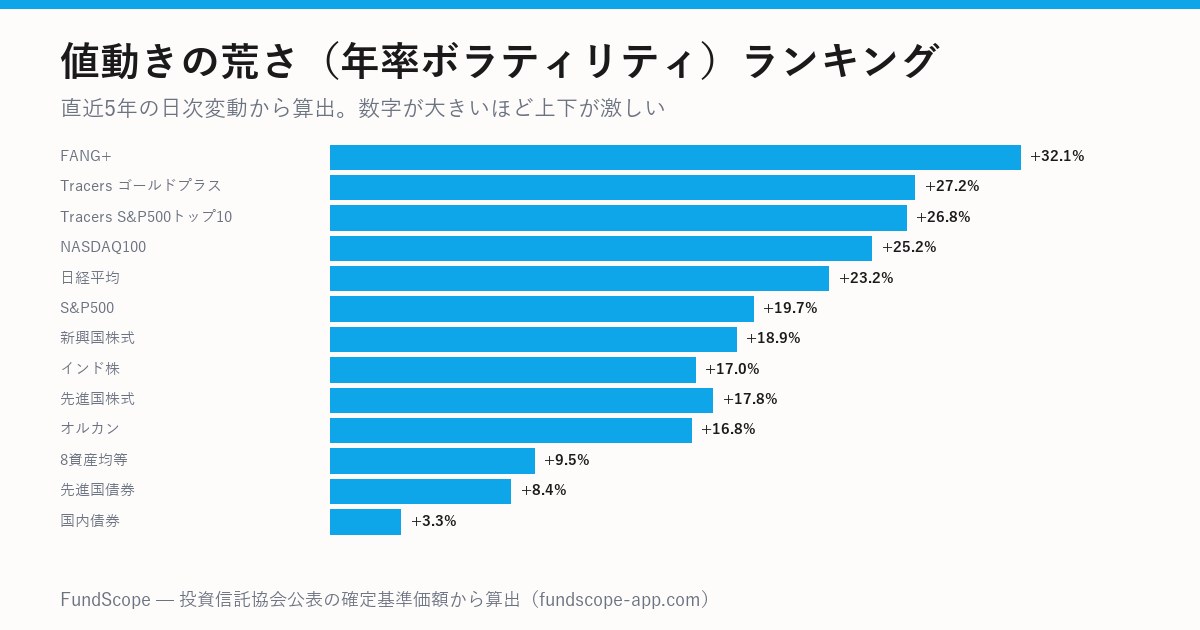
FANG+は年率32%、オルカンは17%、8資産均等は9.5%。直近5年の日次変動から35本の年率ボラティリティを計算し、5年間で最も下げた月・最も上げた月も並べました。積立に向くのは「荒くて長期で上がる」ものですが、荒さには「続けられるかどうか」という別の代償があります。
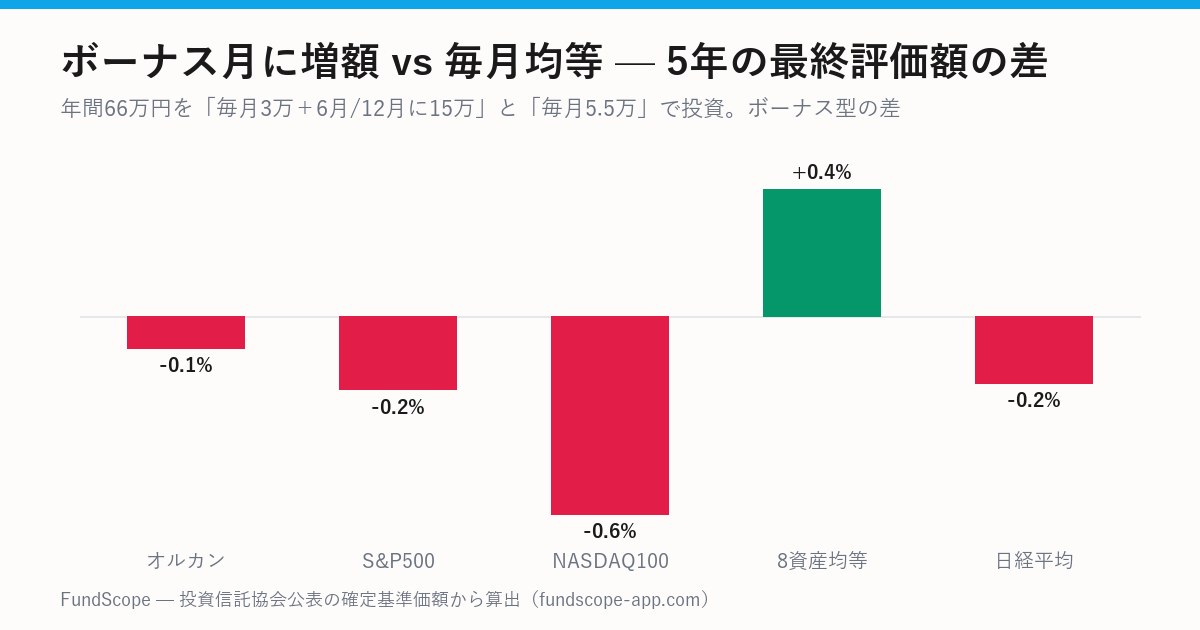
「ボーナス設定」で年2回まとめて入れるのと、毎月均等に入れるのはどちらが有利か。年間投資額を66万円にそろえて5年(59か月)続けた結果、差はオルカンで-0.1%、NASDAQ100で-0.6%、8資産均等で+0.4%。増額の仕方より「年間いくら入れるか」がすべてでした。
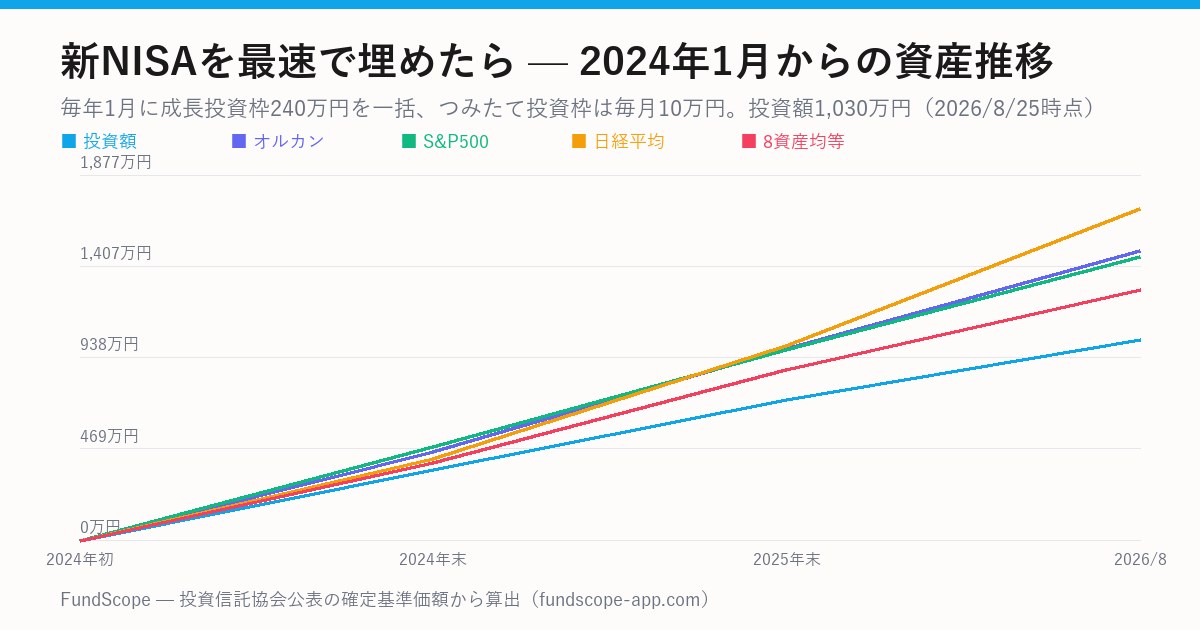
毎年1月に成長投資枠240万円を一括、つみたて投資枠は毎月10万円。この「最速ペース」で2024年1月から続けた場合の投資額は2026年8月時点で1,030万円。オルカンなら評価額1,487万円(+44%)、日経平均なら1,706万円(+66%)、8資産均等なら1,287万円(+25%)でした。
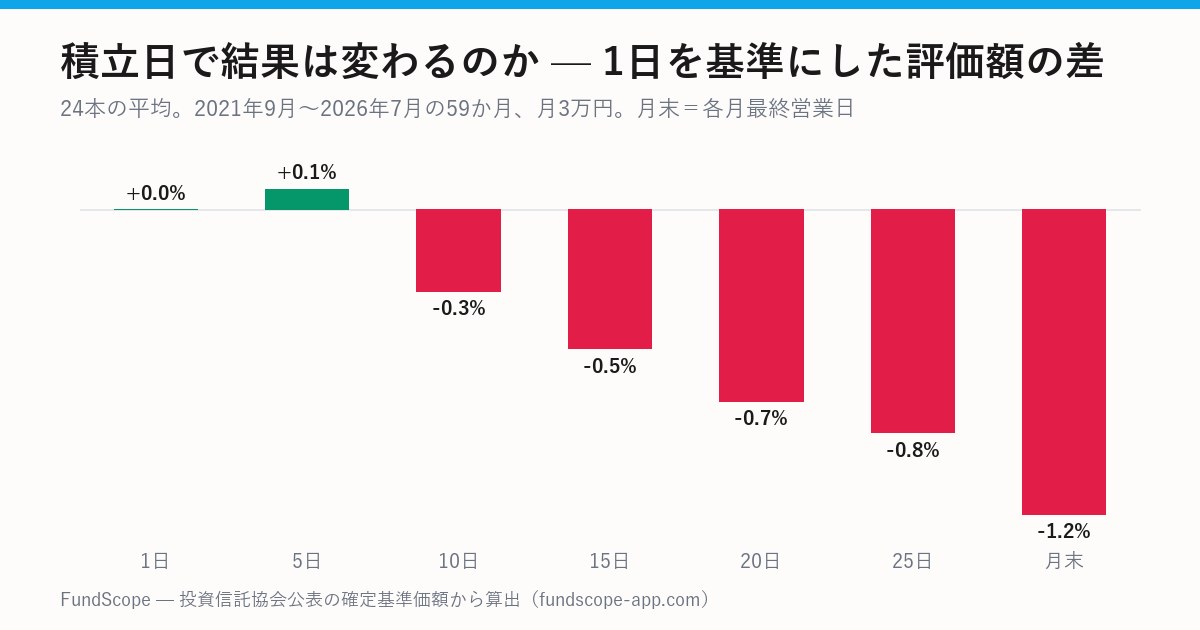
「給料日の25日」「月末」「1日」— 積立日をどこにするかで結果は変わるのか。24本のファンドで7通りの積立日を同条件で比較すると、差は最大でも1.2%で、順位はきれいに「早い日ほど良い」。ただし年ごとに見ると毎年順位は入れ替わる。
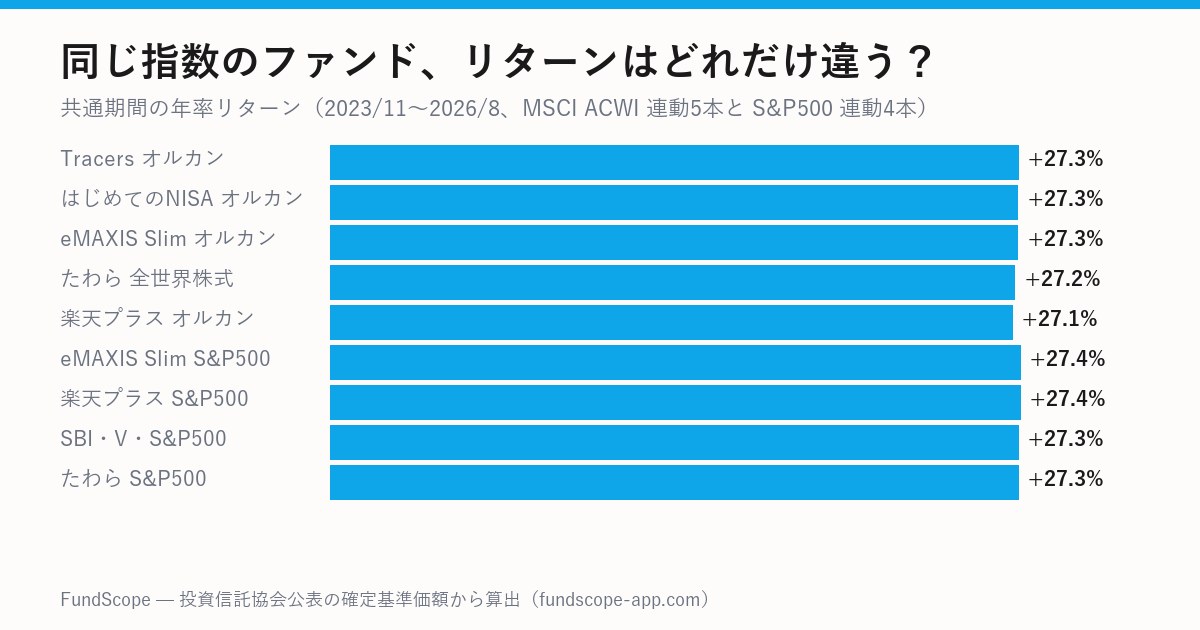
eMAXIS Slim、Tracers、楽天プラス、たわら、はじめてのNISA。同じMSCI ACWIに連動する5本の年率リターンの差は最大0.25%。信託報酬の差はそのまま出るのか、それ以外の要因はあるのか。同一指数ファンドを9グループ・29本で比べました。
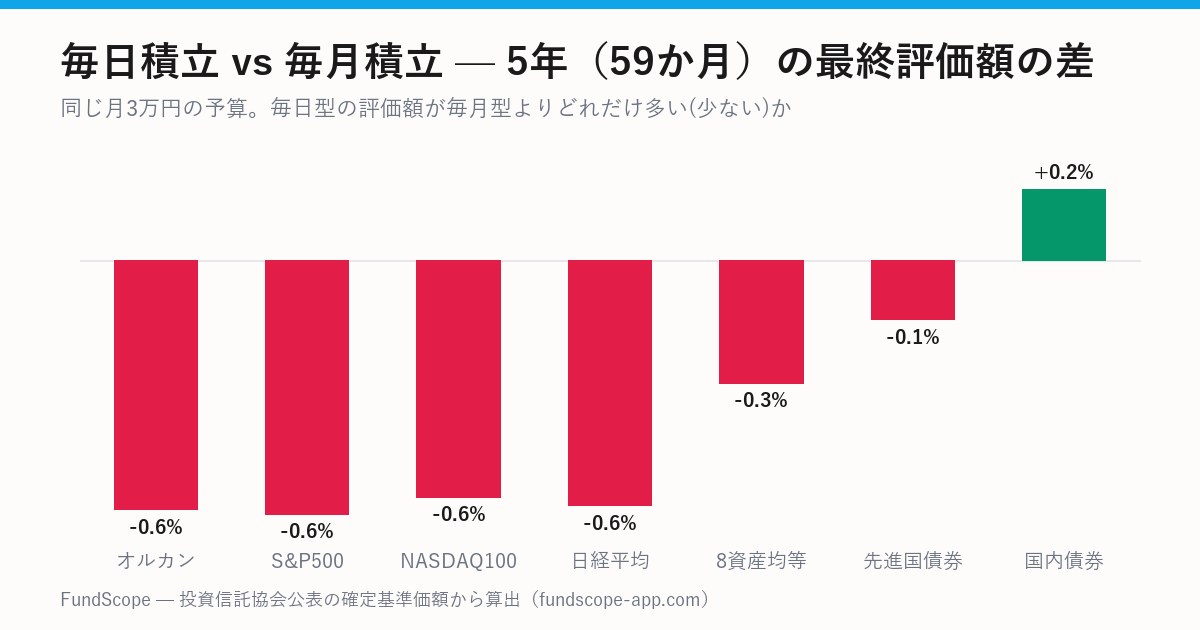
「毎日積立の方が細かく分散できて有利」という説を、月3万円の予算で59か月続けた場合の最終評価額で検証。24本の平均で毎日型は毎月型より0.5%少なく、最大でも0.8%の差。結論は「どちらでもいい、ただし理由は分散ではない」。
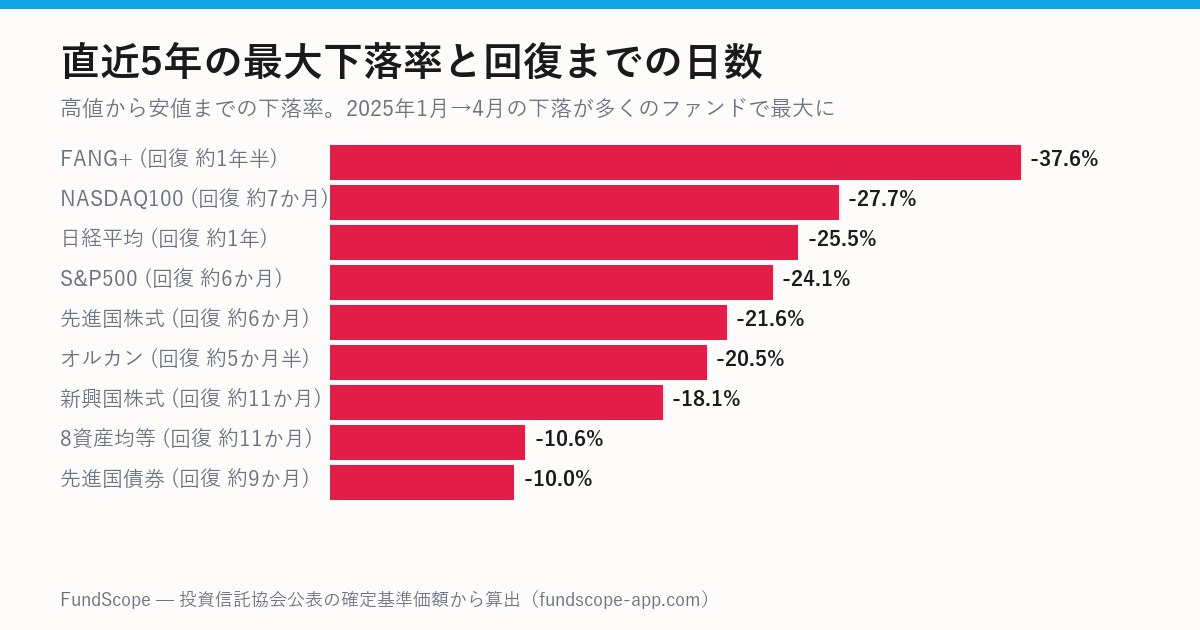
積立を続けられるかどうかを決めるのは、リターンより下落の深さと長さです。当サイトが扱う35本について設定来と直近5年の最大下落率・回復までの日数を計算。オルカンは2020年に-34%を8か月で回復、2025年春は-20%を約5か月半で回復。FANG+は-38%を1年半かけて戻しました。
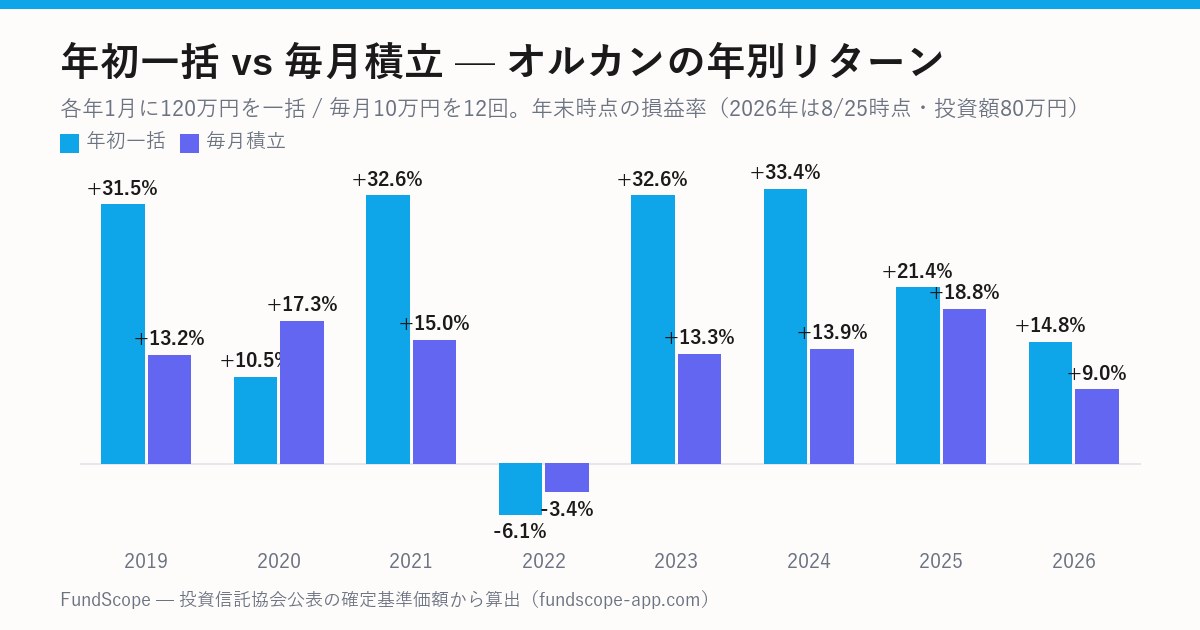
「年初に一括で入れた方が有利」は本当か。2019年から2026年までのオルカン・S&P500を含む35本の確定基準価額で、120万円を年初一括した場合と毎月10万円ずつ積み立てた場合の年末の損益を全部計算しました。結果は一括の56勝13敗。ただし勝った年と負けた年の中身を見ると、単純な話ではありません。
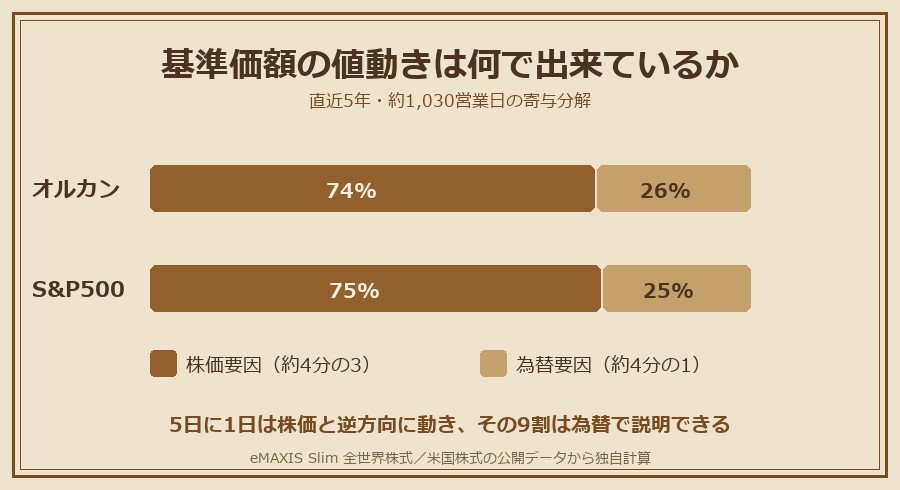
「株が下がったのに基準価額が上がってる」の正体を、1,030営業日の公開データで分解。株価3:為替1という安定した比率と、5日に1日の「逆行」が見えてきました。
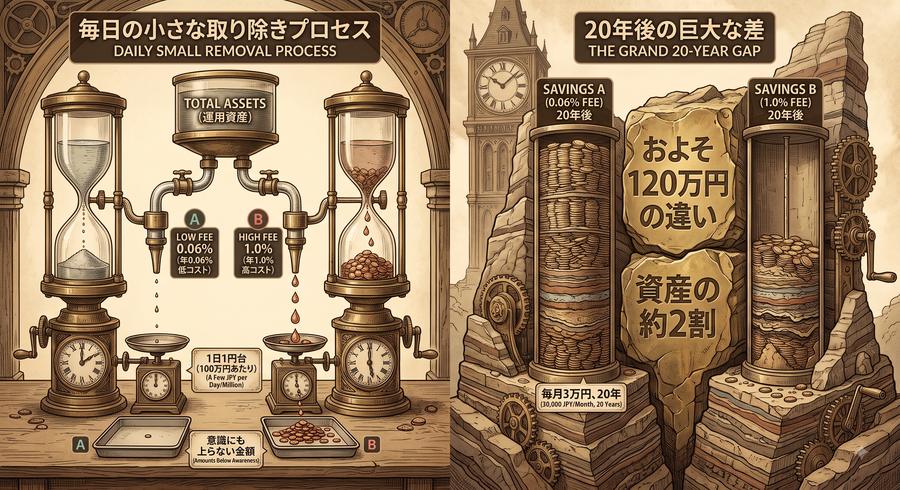
年0.06%と1%。たかが1%弱と思っていたら、20年で資産の2割が変わる計算でした。しかも料率は固定ではなく、ファンドが育つと下がる仕組みでした。
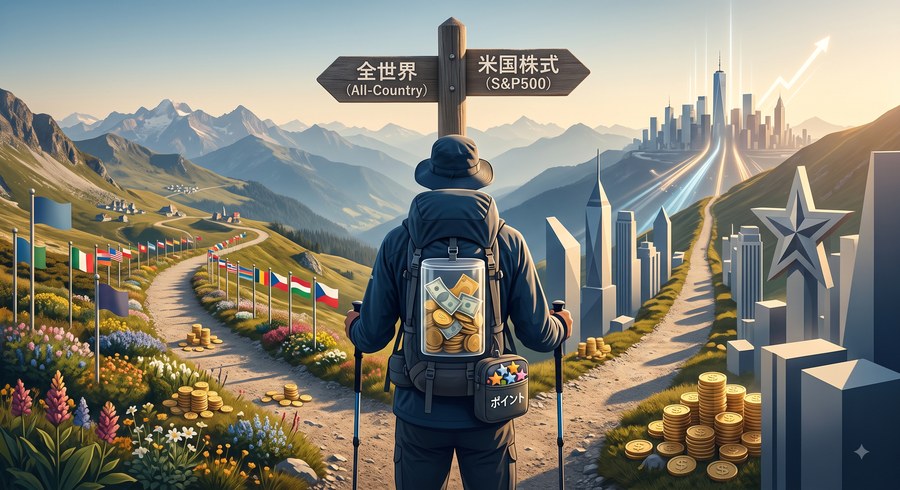
「全世界」と「アメリカだけ」なのに、なぜ似た動きをするのか。中身を調べたら約6割が米国で、上位10銘柄のうち非米国は台湾のTSMC 1社だけでした。
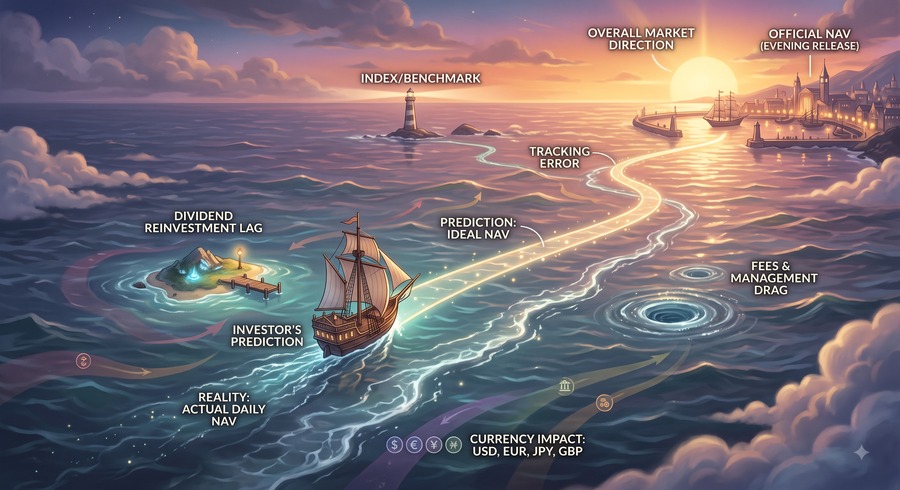
自分の推計と公式発表が毎回ちょっとズレる。調べたら計算ミスではなく、構造的にそうなるものでした。当サイトの計算方法と、ぴったりにならない4つの理由を書きます。
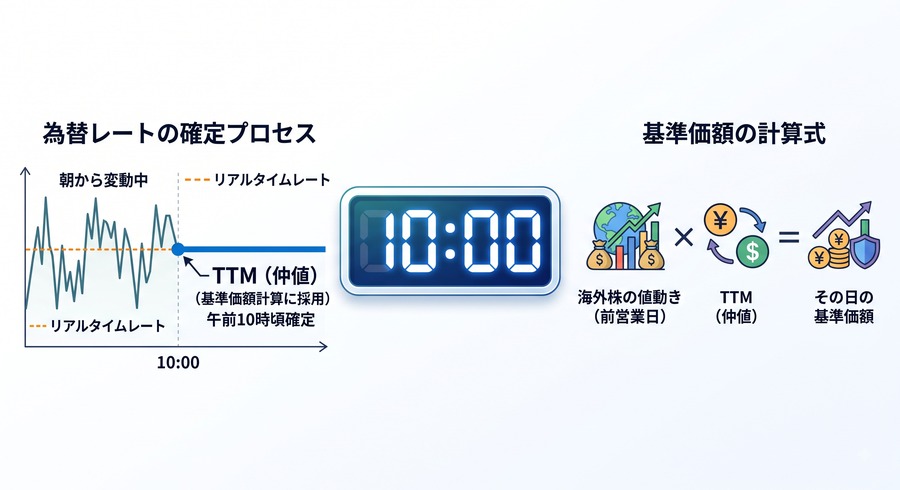
「株は上がったのに、基準価額はマイナス」の正体は為替でした。朝10時に決まるTTM(仲値)の仕組みを知ると、下がった日の受け止め方が変わります。
オルカンの「今日の値段」は、実は昨日のアメリカで決まっています。夜まで待たずに傾向だけ掴めると、1日の過ごし方が変わります。
特別な才能があったわけではなく、自分の弱いところを仕組みでカバーしてきただけでした。オルカンを選んだ理由も、大学時代の失敗も正直に書いています。

株式会社の始まりは1602年のオランダ東インド会社。400年の歴史をたどると、今日の値動きがどれくらいのスケールの話なのかが見えてきます。
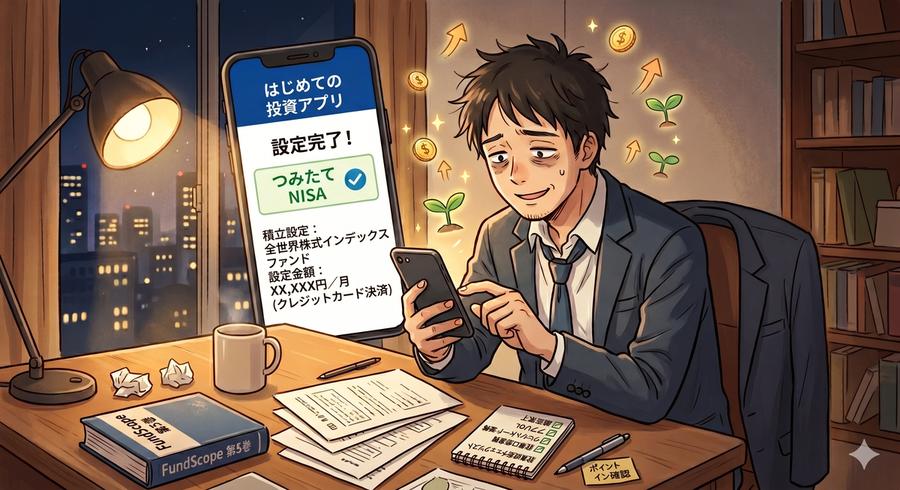
証券会社の画面で手が止まるなら、投信積立の専用アプリを使えば設定は数分で終わります。つみたて枠と成長枠の使い分けまで書きました。
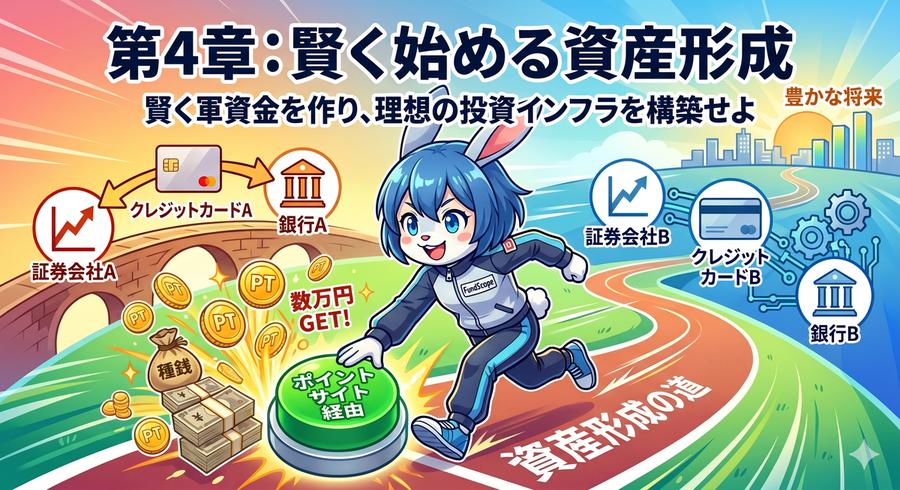
口座を開く前に、証券・クレカ・銀行の組み合わせまで決めておくと、あとの積立がぐっとラクになります。
節約は気合ではなく、金額の大きいところから削るのが正解です。家賃とサブスクの2つに絞れば、我慢を増やさずに入金力を上げられます。
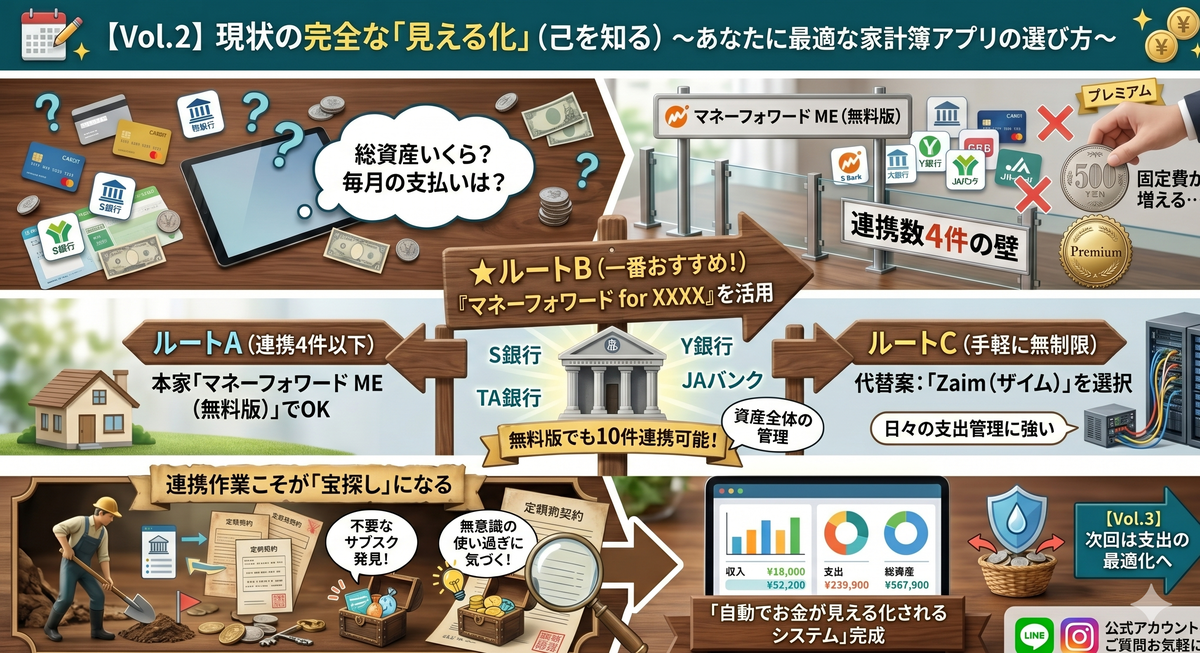
投資を始める前に、まず家計を見える化する。マネーフォワード ME は無料版の連携数が先に足りなくなるので、使っている銀行によって最適解が変わります。
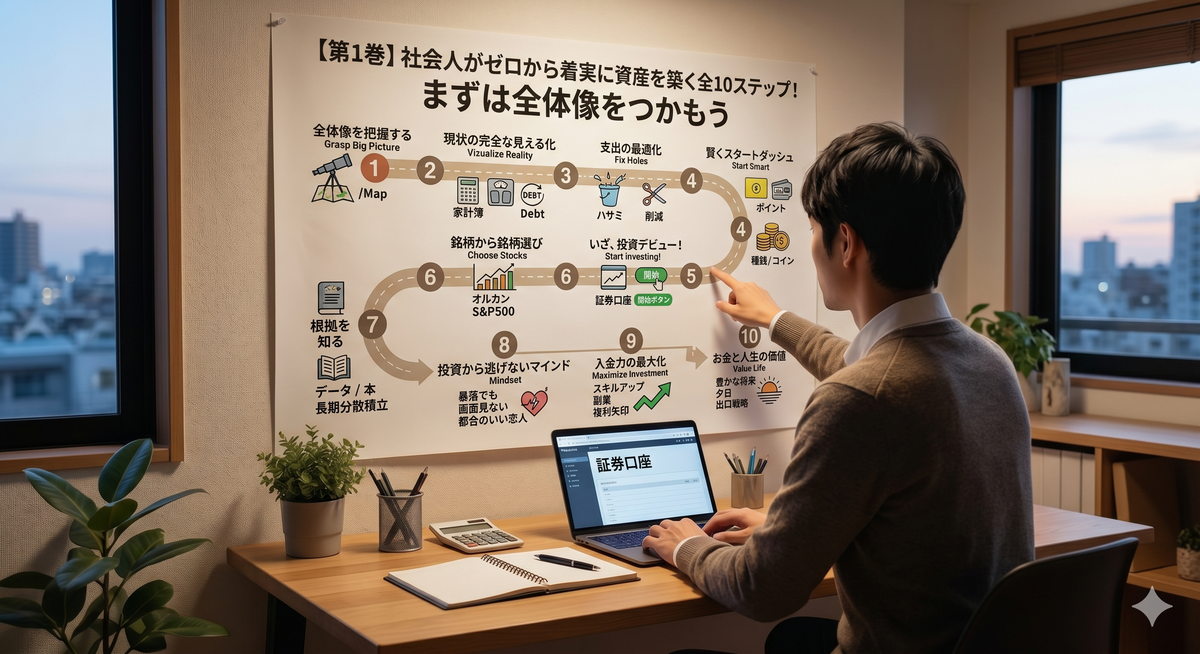
ゼロから資産を作るときは、順番を間違えないことが一番の近道です。家計の見える化から投資開始まで、全10ステップの全体像をまとめました。
額面年収が高くても、手元に残る額が多いとは限りません。家賃補助は給与として課税される一方、借り上げ社宅は額面を押し上げずに済みます。
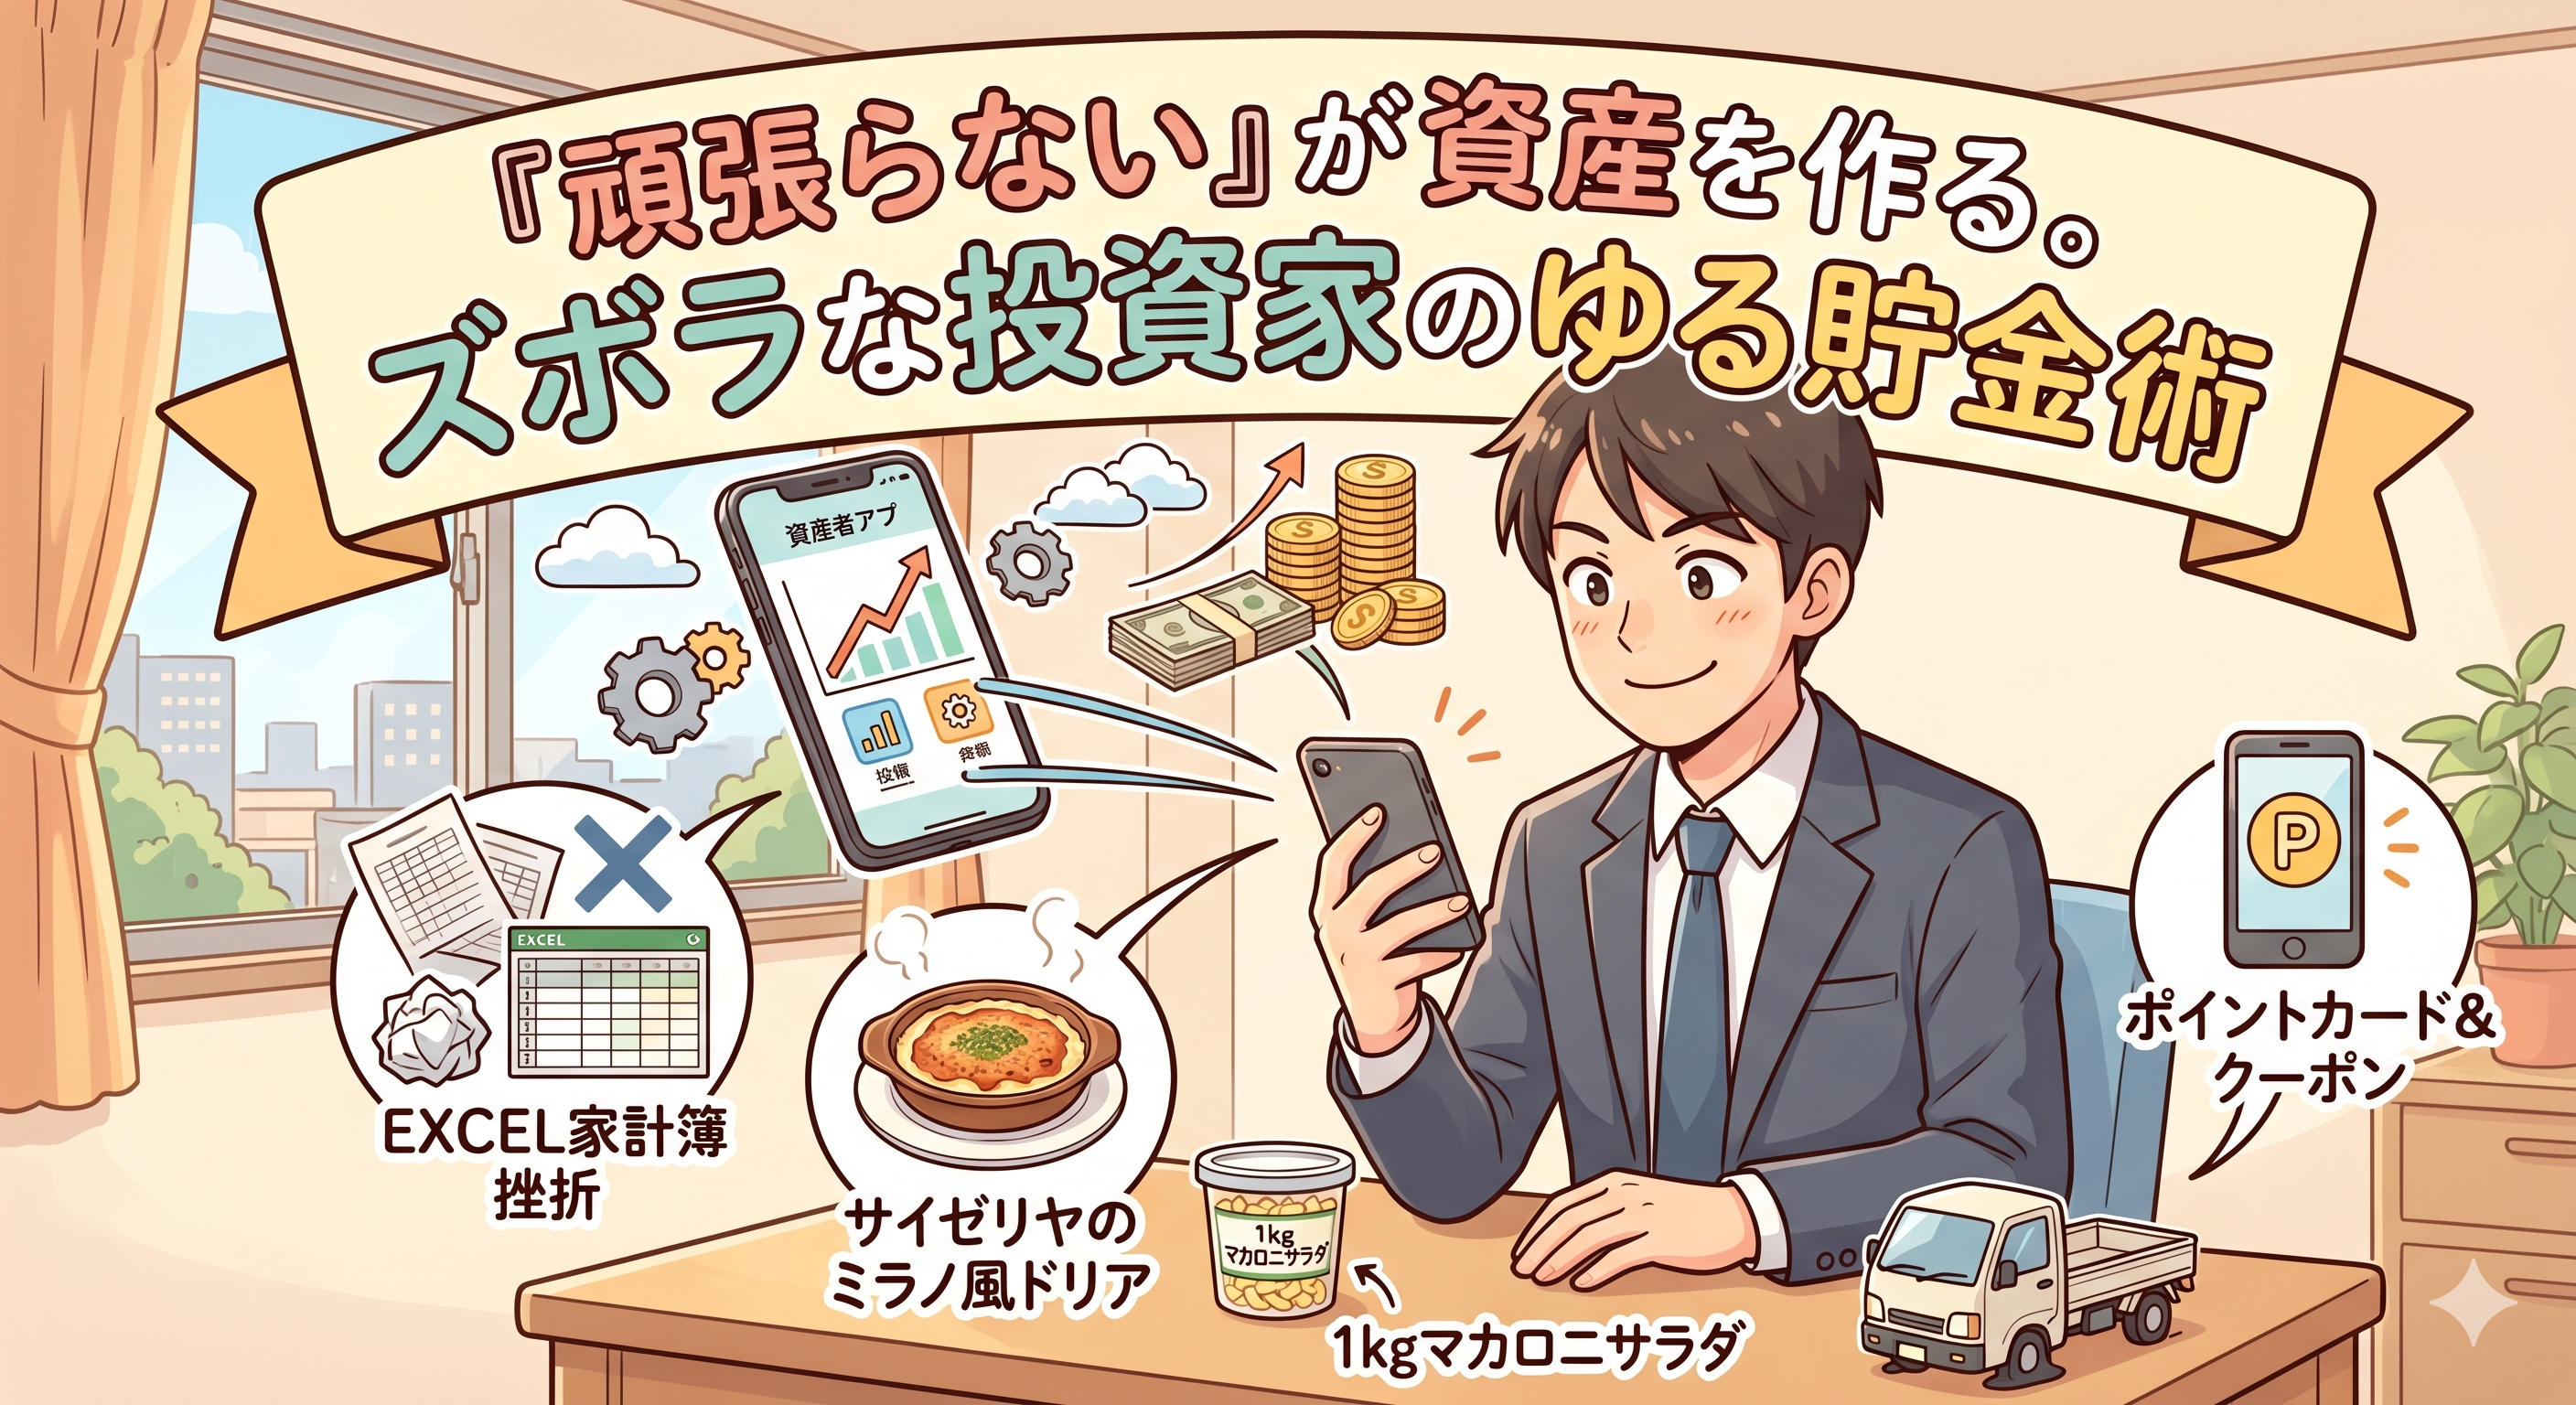
節約は我慢の量を競うものではありません。家計簿は自動化に任せ、削るのは変動費より固定費、好きなものは削らない。この3つだけです。