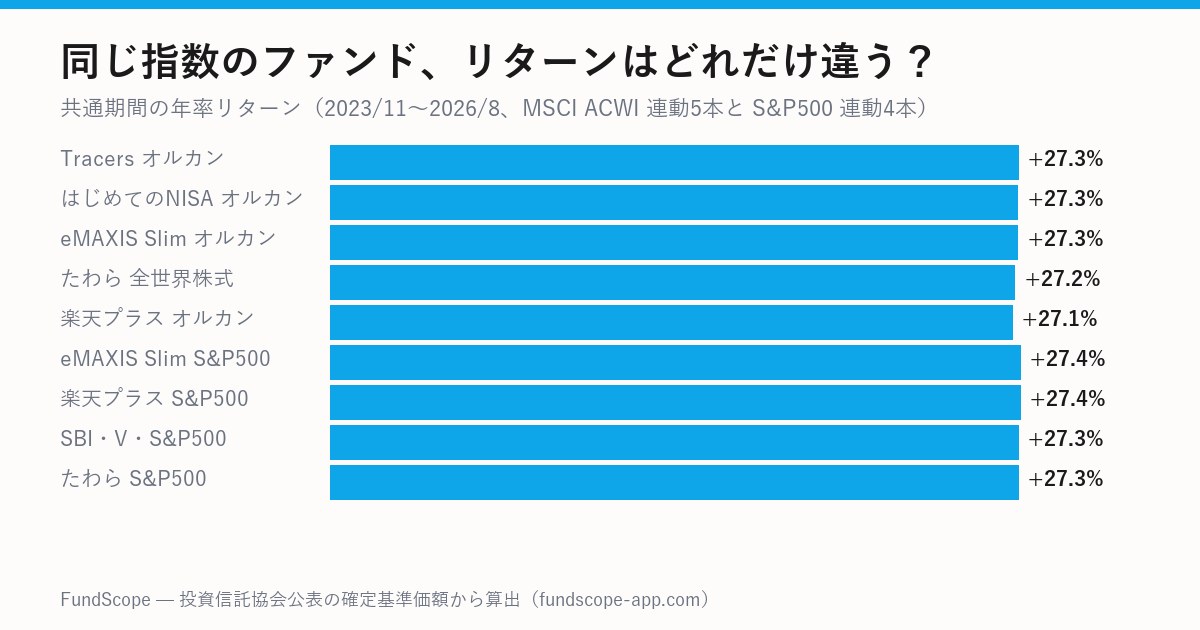
「オルカン」と呼ばれるファンドは、実はeMAXIS Slimだけではありません。Tracers、楽天プラス、たわらノーロード、はじめてのNISA。いずれもMSCIオール・カントリー・ワールド・インデックスに連動し、信託報酬は年0.05〜0.06%台でほぼ横並びです。では実際の基準価額の伸びはどれだけ違うのか。当サイトが扱う35本のうち、同じ指数に連動する29本を9グループに分けて比べました。
検証の方法
グループ内で最も新しいファンドの設定日から2026年8月25日までを共通期間とし、その期間の年率リターン(設定来の基準価額から算出)を比べます。信託報酬は基準価額から日々差し引かれているので、基準価額の伸びの差=コストと運用の巧拙を合わせた「実際の差」です。
結果: 同じ指数なら差は年0.1〜0.3%
| グループ(共通期間) | ファンド | 年率リターン |
|---|---|---|
| 全世界株式 MSCI ACWI(2023/11〜、2.8年) | Tracers オルカン | 27.34% |
| はじめてのNISA オルカン | 27.32% | |
| eMAXIS Slim オルカン | 27.31% | |
| たわら 全世界株式 | 27.20% | |
| 楽天プラス オルカン | 27.09% | |
| S&P500(2023/11〜、2.8年) | eMAXIS Slim S&P500 | 27.40% |
| 楽天プラス S&P500 | 27.40% | |
| SBI・V・S&P500 | 27.34% | |
| たわら S&P500 | 27.33% | |
| 先進国株式 MSCIコクサイ(2017/3〜、9.5年) | eMAXIS Slim 先進国株式 | 17.29% |
| ニッセイ外国株式 | 17.25% | |
| たわら 先進国株式 | 17.24% | |
| 日経平均(2018/2〜、8.5年) | ニッセイ日経平均 | 15.94% |
| eMAXIS Slim 日経平均 | 15.94% | |
| たわら 日経225 | 15.86% | |
| NASDAQ100(2021/2〜、5.6年) | eMAXIS NASDAQ100 | 24.11% |
| iFreeNEXT NASDAQ100 | 23.96% |
オルカン5本の差は最大で年0.25%、S&P500の4本は0.07%、9.5年ある先進国株式3本でも0.05%。同じ指数なら、どれを選んでも結果はほぼ同じと言い切ってよい水準です。年0.25%の差は、100万円を10年持って約2.5万円です。
差が出るのは「同じ名前で違う指数」のとき
一方で、名前が似ていても連動する指数が違うと、差は桁違いになります。
| グループ | ファンド(連動指数) | 年率リターン | 差 |
|---|---|---|---|
| インド株(2023/9〜、2.9年) | iFreeNEXT インド株(Nifty50) | 4.46% | 年2.2% |
| サクっとインド株式(SENSEX) | 2.23% | ||
| 新興国株式(2023/6〜、3.2年) | eMAXIS Slim 新興国株式(MSCI EM) | 25.30% | 年5.3% |
| SBI・V・新興国株式(FTSE EM) | 19.99% | ||
| 全世界株式 FTSE系(2022/2〜、4.5年) | 雪だるま/楽天VT/SBI・V・全世界(FTSE Global All Cap) | 20.31〜20.60% | 3本は年0.3%以内で横並び |
MSCIとFTSEの新興国指数は韓国の扱い(MSCIは新興国、FTSEは先進国)が違い、インドの2指数は構成銘柄数(50社と30社)が違います。「インド株」「新興国株式」という言葉で選ぶと、実は別の指数を買っていることがあります。
結論
- 同じ指数のファンド同士なら、年率の差は0.1〜0.3%。信託報酬の差がそのまま出ている程度で、どれを選んでも大きな違いはない
- 選ぶ基準は「自分の証券会社で買えるか」「ポイント還元の対象か」で十分
- 気をつけるべきは名前が似ていて指数が違うケース。「インド株」「新興国」「全世界」は必ず連動指数を確認する
この検証の前提と注意点
基準価額は各運用会社が公表している確定値(設定来の全営業日)をもとに集計しています。買付は「指定日以降の最初の営業日の基準価額」で約定したものとして計算し、手数料・税金・分配金は考慮していません。過去のデータに基づく検証であり、将来の成果を示すものではありません。投資判断はご自身の責任でお願いします。
ご自身の積立設定でこの計算を毎朝自動でやってくれるのが、当サイトの会員機能マイ積立です。トップページの積立実績診断では、登録なしで「あの月から積み立てていたら今いくら」を試せます。