バランス型と債券は「守り」になったか — 2020年・2022年・2024年8月・2025年春・2026年3月の下落局面で検証
株が下がるときにバランスファンドや債券は本当にクッションになったのか。オルカン、8資産均等、先進国債券、国内債券の5つの下落局面での下落率を比較。8資産均等はオルカンの下落を4〜6割に抑え、先進国債券は2022年だけ株と一緒に下がった。国内債券は下落局面では強かったが5年で-17%。
投資信託の値段(基準価額)は、株価と為替とコストの掛け算で決まります。このカテゴリでは、FundScopeの推計ダッシュボードを作る過程で調べた「仕組み」を、推測ではなく公開データの集計で確かめながら書いています。「株は上がったのに基準価額は下がった」「今日の値段がその日のうちに分からない」といった疑問は、ここで解けるはずです。
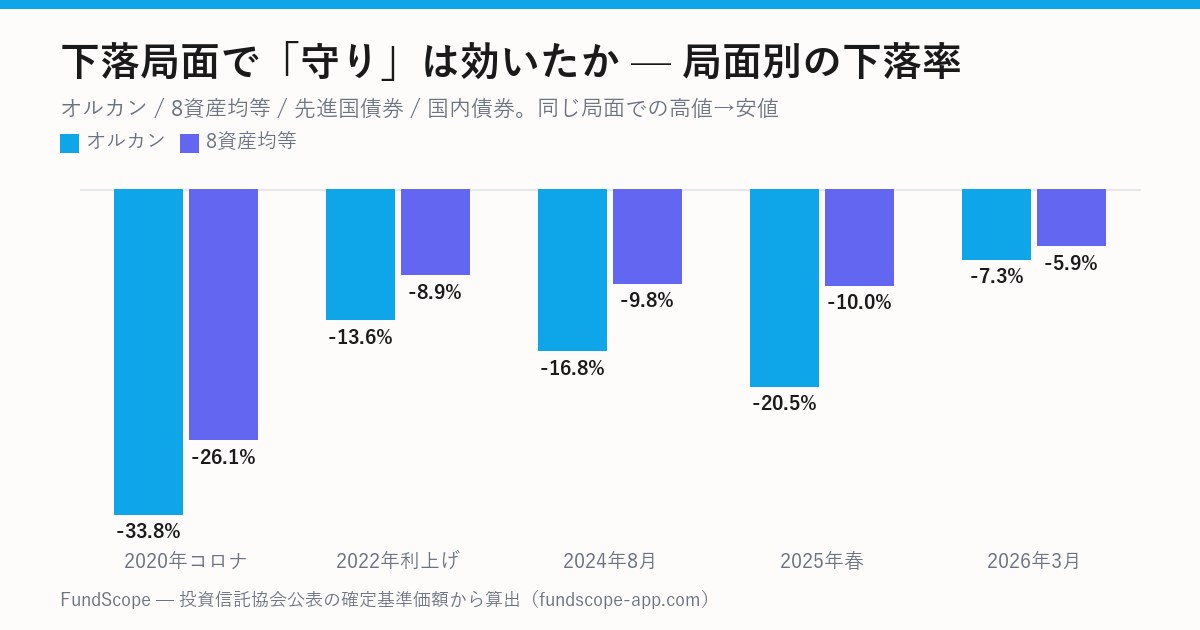
株が下がるときにバランスファンドや債券は本当にクッションになったのか。オルカン、8資産均等、先進国債券、国内債券の5つの下落局面での下落率を比較。8資産均等はオルカンの下落を4〜6割に抑え、先進国債券は2022年だけ株と一緒に下がった。国内債券は下落局面では強かったが5年で-17%。
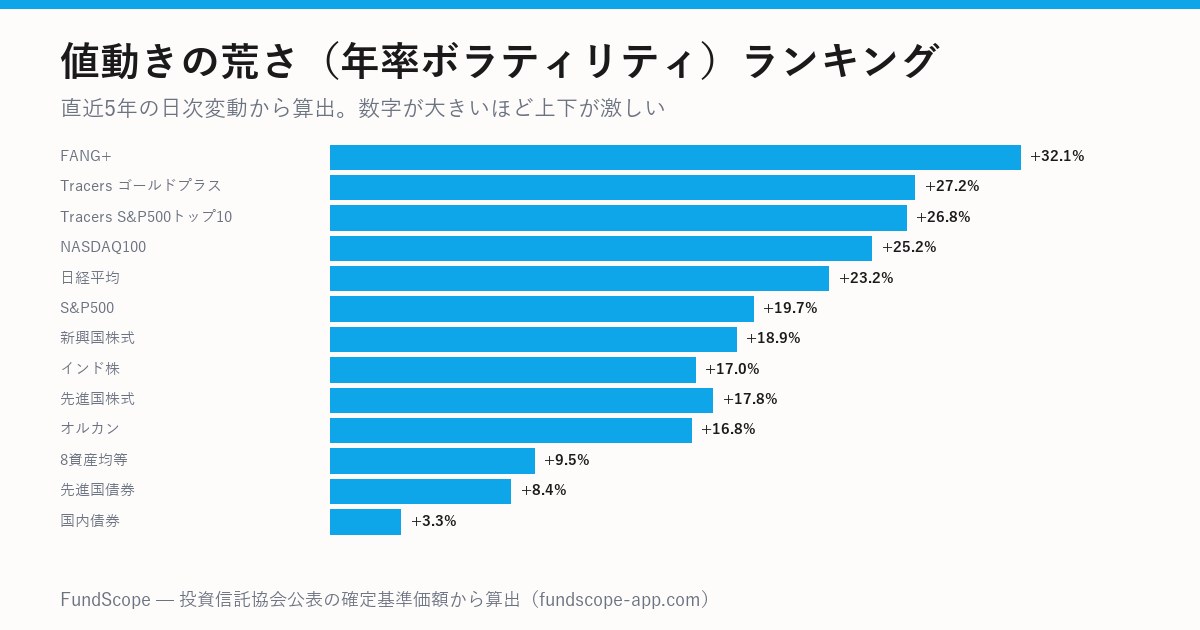
FANG+は年率32%、オルカンは17%、8資産均等は9.5%。直近5年の日次変動から35本の年率ボラティリティを計算し、5年間で最も下げた月・最も上げた月も並べました。積立に向くのは「荒くて長期で上がる」ものですが、荒さには「続けられるかどうか」という別の代償があります。
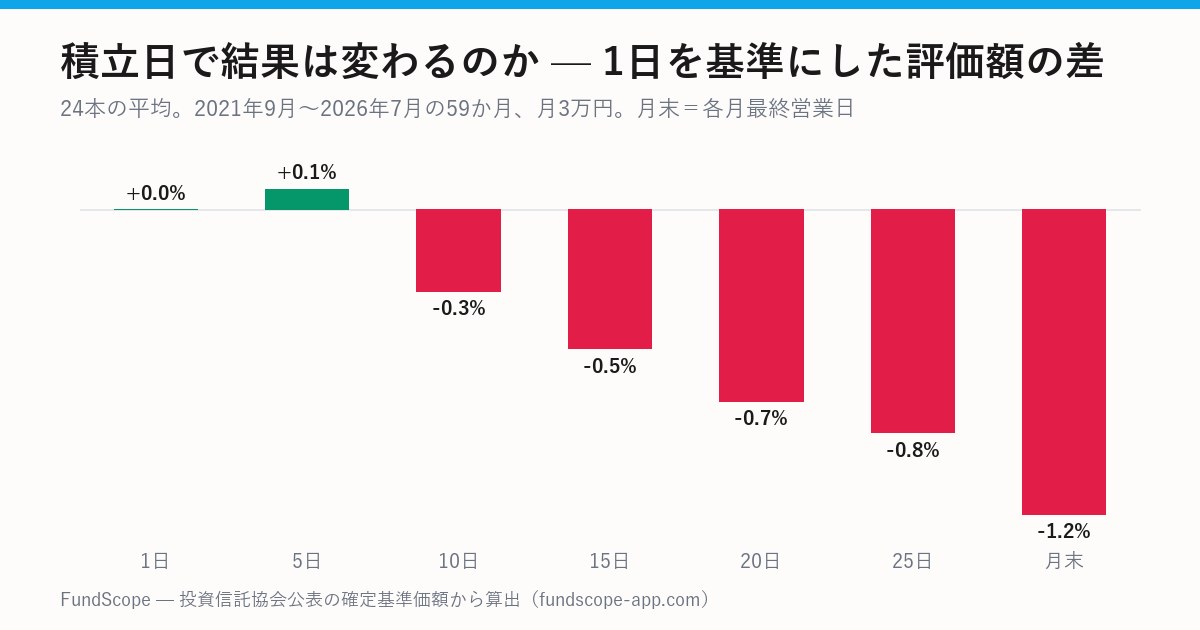
「給料日の25日」「月末」「1日」— 積立日をどこにするかで結果は変わるのか。24本のファンドで7通りの積立日を同条件で比較すると、差は最大でも1.2%で、順位はきれいに「早い日ほど良い」。ただし年ごとに見ると毎年順位は入れ替わる。
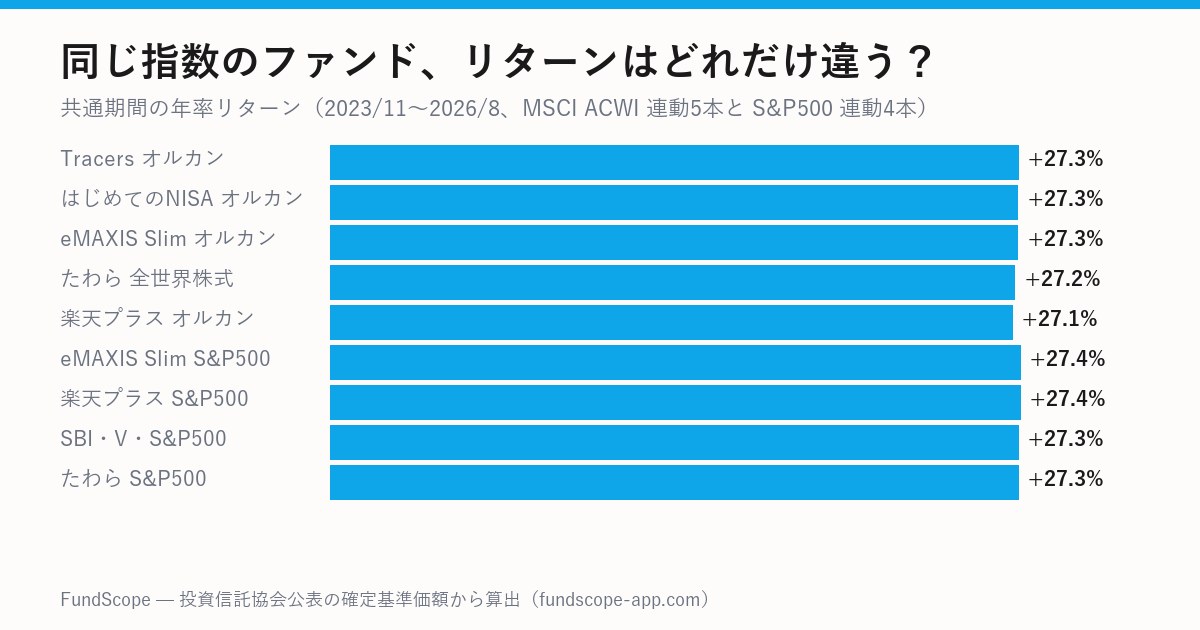
eMAXIS Slim、Tracers、楽天プラス、たわら、はじめてのNISA。同じMSCI ACWIに連動する5本の年率リターンの差は最大0.25%。信託報酬の差はそのまま出るのか、それ以外の要因はあるのか。同一指数ファンドを9グループ・29本で比べました。
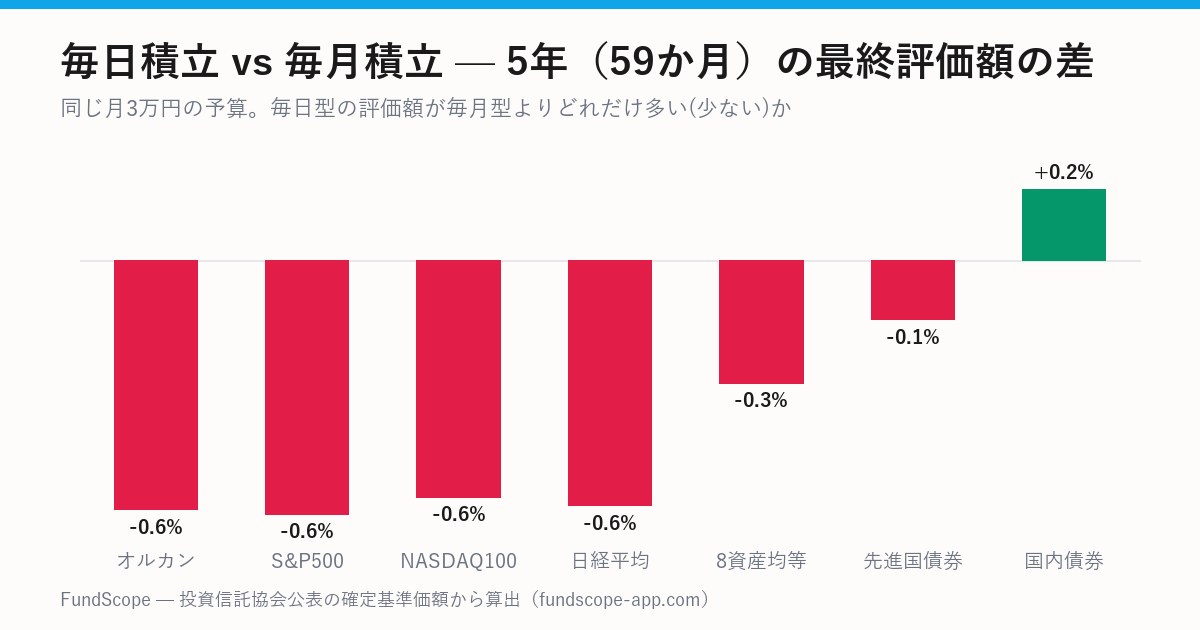
「毎日積立の方が細かく分散できて有利」という説を、月3万円の予算で59か月続けた場合の最終評価額で検証。24本の平均で毎日型は毎月型より0.5%少なく、最大でも0.8%の差。結論は「どちらでもいい、ただし理由は分散ではない」。
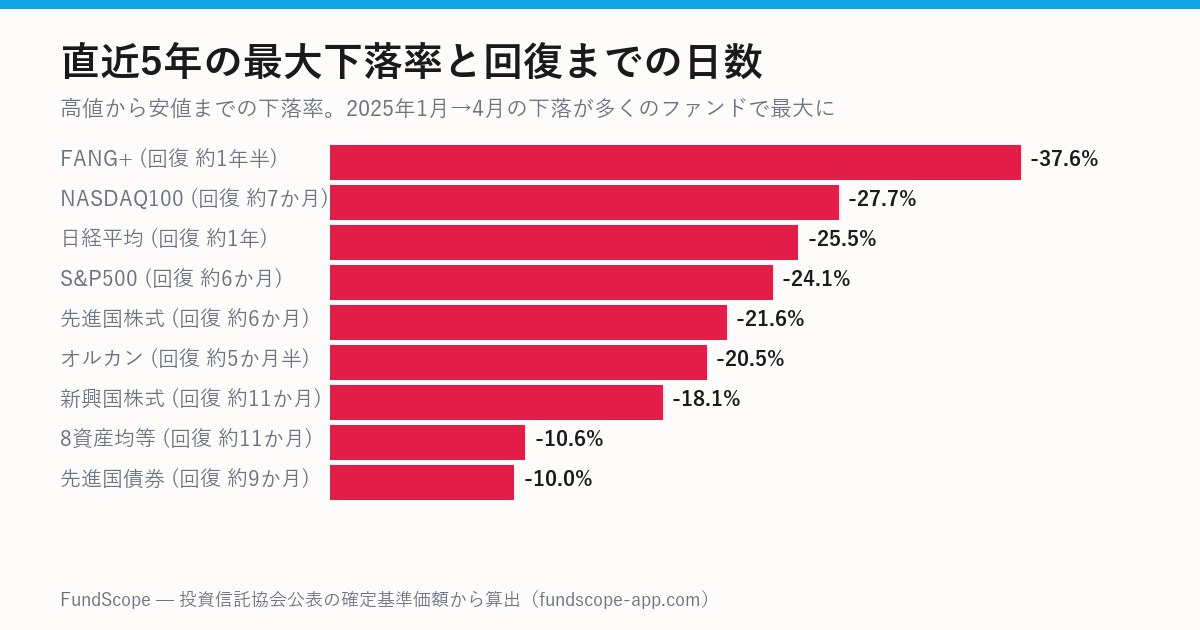
積立を続けられるかどうかを決めるのは、リターンより下落の深さと長さです。当サイトが扱う35本について設定来と直近5年の最大下落率・回復までの日数を計算。オルカンは2020年に-34%を8か月で回復、2025年春は-20%を約5か月半で回復。FANG+は-38%を1年半かけて戻しました。
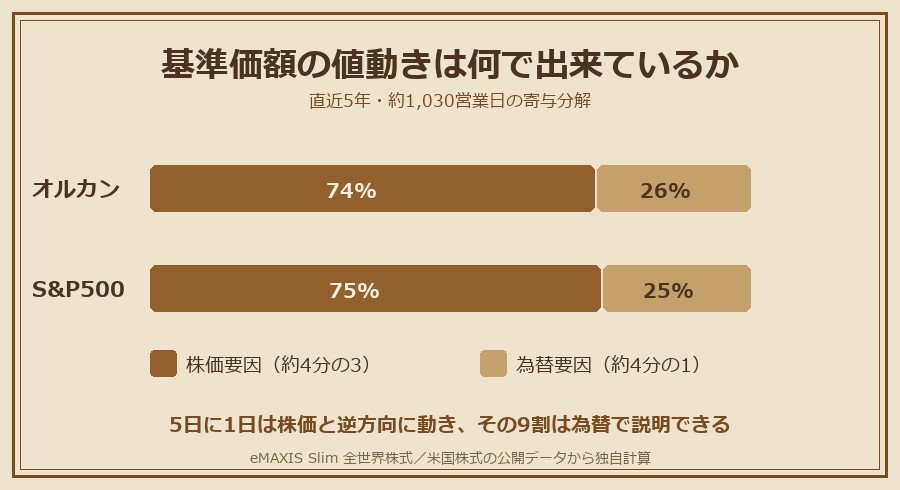
「株が下がったのに基準価額が上がってる」の正体を、1,030営業日の公開データで分解。株価3:為替1という安定した比率と、5日に1日の「逆行」が見えてきました。
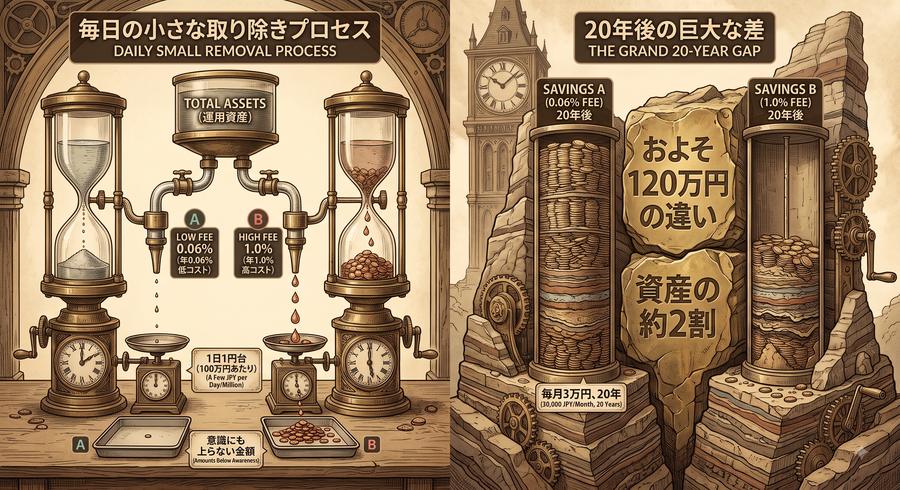
年0.06%と1%。たかが1%弱と思っていたら、20年で資産の2割が変わる計算でした。しかも料率は固定ではなく、ファンドが育つと下がる仕組みでした。
「全世界」と「アメリカだけ」なのに、なぜ似た動きをするのか。中身を調べたら約6割が米国で、上位10銘柄のうち非米国は台湾のTSMC 1社だけでした。
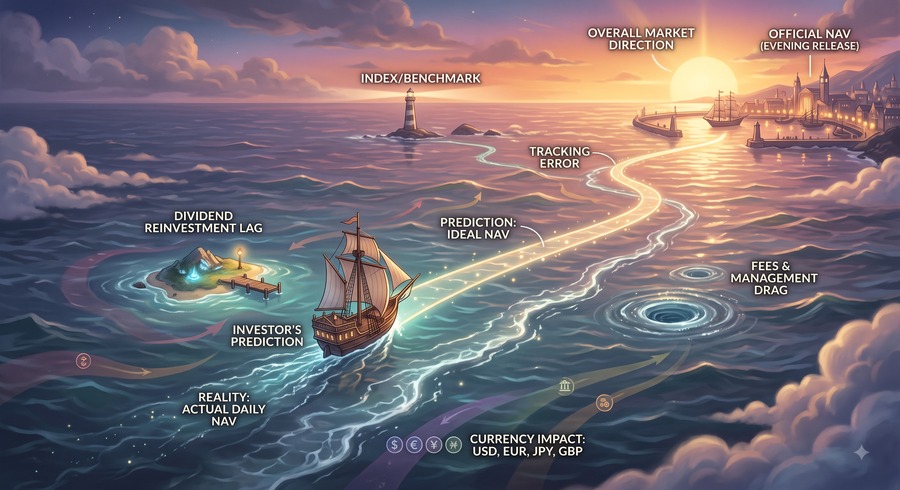
自分の推計と公式発表が毎回ちょっとズレる。調べたら計算ミスではなく、構造的にそうなるものでした。当サイトの計算方法と、ぴったりにならない4つの理由を書きます。
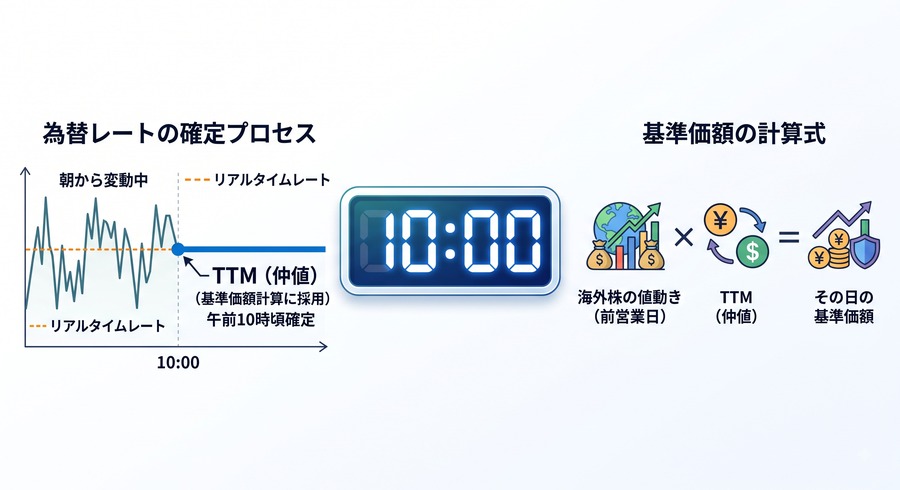
「株は上がったのに、基準価額はマイナス」の正体は為替でした。朝10時に決まるTTM(仲値)の仕組みを知ると、下がった日の受け止め方が変わります。
オルカンの「今日の値段」は、実は昨日のアメリカで決まっています。夜まで待たずに傾向だけ掴めると、1日の過ごし方が変わります。