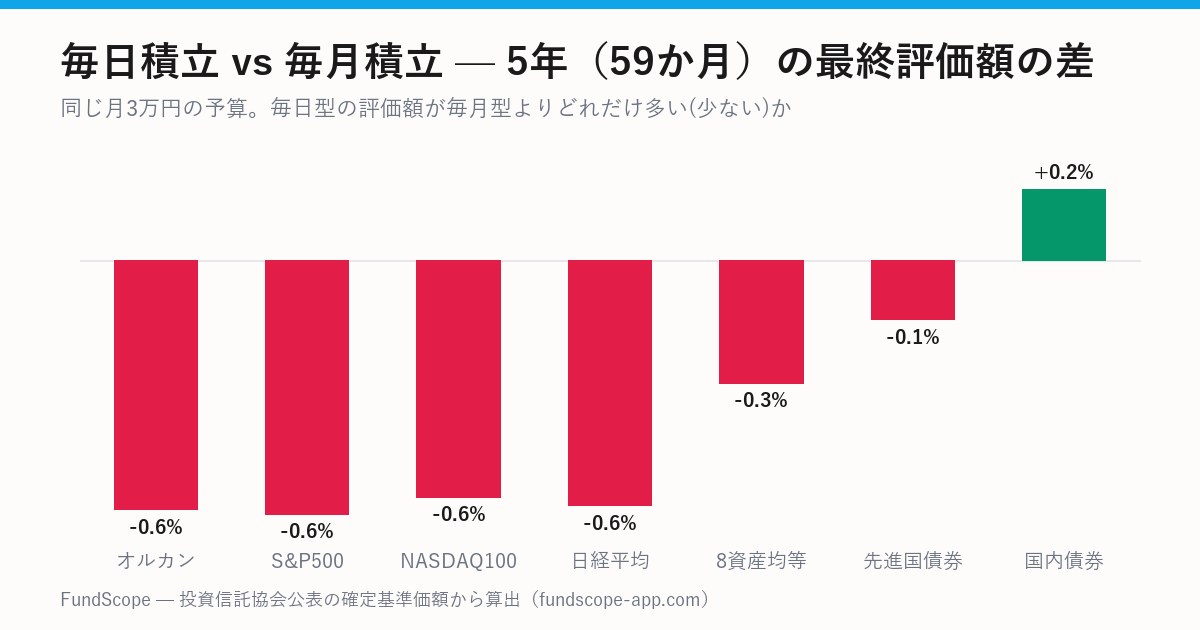
証券会社の積立設定に「毎日」という選択肢があるのを見て、「毎月1回より毎日買った方が平均取得単価がならされて有利なのでは」と考えたことはないでしょうか。私も設定画面で数分迷った記憶があります。この記事では、当サイトが扱う基準価額データのうち5年分のあるファンド24本について、毎日型と毎月型を同じ条件で比べました。
検証の条件
- 期間: 2021年9月〜2026年7月の59か月。評価は2026年8月25日の基準価額
- 予算: 月3万円(5年で177万円)。毎月型は毎月1日以降の最初の営業日に3万円、毎日型はその月の営業日数で3万円を等分して毎営業日に買う
- 対象: 2021年9月時点で設定されていた24本(eMAXIS Slim各種、SBI・V、楽天、たわら、ニッセイ、iFree、FANG+など)
結果: 24本中23本で「毎月」の方がわずかに多い
24本すべての結果です(投資総額はどちらも177万円、評価額の多い順)。
| ファンド | 毎月型の評価額 | 毎日型の評価額 | 毎日型の差 |
|---|---|---|---|
| FANG+ | 435.7万円 | 432.3万円 | -0.77% |
| ニッセイ日経平均 | 353.0万円 | 351.0万円 | -0.58% |
| Slim 日経平均 | 352.9万円 | 350.8万円 | -0.58% |
| eMAXIS NASDAQ100 | 352.6万円 | 350.6万円 | -0.56% |
| たわら 日経225 | 352.4万円 | 350.4万円 | -0.57% |
| iFreeNEXT NASDAQ100 | 350.5万円 | 348.5万円 | -0.56% |
| Slim 新興国株式 | 321.6万円 | 319.4万円 | -0.67% |
| Slim S&P500 | 319.8万円 | 317.8万円 | -0.60% |
| SBI・V・S&P500 | 319.2万円 | 317.2万円 | -0.62% |
| Slim TOPIX | 317.5万円 | 316.2万円 | -0.41% |
| Slim 全世界(除く日本) | 316.9万円 | 315.0万円 | -0.60% |
| オルカン | 316.8万円 | 314.9万円 | -0.59% |
| たわら 全世界株式 | 316.0万円 | 314.2万円 | -0.59% |
| Slim 先進国株式 | 316.0万円 | 314.1万円 | -0.60% |
| ニッセイ外国株式 | 315.8万円 | 314.0万円 | -0.60% |
| たわら 先進国株式 | 315.7万円 | 313.8万円 | -0.60% |
| 楽天・VTI | 315.4万円 | 313.6万円 | -0.56% |
| SBI・V・全米株式 | 315.3万円 | 313.5万円 | -0.56% |
| 雪だるま(全世界) | 313.4万円 | 311.6万円 | -0.58% |
| 楽天・VT | 311.6万円 | 309.8万円 | -0.56% |
| Slim 8資産均等 | 245.9万円 | 245.2万円 | -0.29% |
| Slim 先進国債券 | 211.5万円 | 211.2万円 | -0.14% |
| ニッセイ外国債券 | 211.4万円 | 211.0万円 | -0.15% |
| Slim 国内債券 | 157.8万円 | 158.1万円 | +0.17% |
ついでに分かることとして、同じ月3万円・同じ59か月でも、ファンドの選択で最終評価額は158万円(国内債券)から436万円(FANG+)まで開きました。「毎日か毎月か」の差(2万円弱)と「何を買うか」の差(278万円)を並べると、悩むべき場所がどこかは明らかです。
24本の平均で毎日型は-0.51%、最大でも-0.77%(FANG+)、唯一プラスだったのは5年間下落し続けた国内債券の+0.17%でした。177万円を投じて2万円弱の差です。
なぜ毎月型がわずかに勝つのか
理由は「分散効果」とは関係がなく、単純に買うタイミングの平均が早いか遅いかです。毎月型は月初にまとめて買うので、その月の資金は平均して月初から市場に入っています。毎日型は月の資金が平均して月の真ん中に入ります。つまり毎日型は毎月型より半月分だけ市場に入るのが遅く、右肩上がりの5年間ではその分だけ不利になりました。年率20%近く上がった期間の半月分は約0.7%で、観測された差とほぼ一致します。
逆に下落し続けた国内債券だけ毎日型がプラスだったのも同じ理屈で、「遅く買うほど安く買えた」からです。
「値動きのならし効果」は本当に無いのか
ありますが、5年続けると消えます。毎日型の方が月内の高値づかみ・安値拾いが平均化されるのは事実ですが、1か月の中での値動きは5年間の値動きに比べて小さく、59か月分を合計すると打ち消し合ってしまいます。ボラティリティの高いFANG+やNASDAQ100でも差は0.6〜0.8%に収まっており、「荒い値動きのファンドほど毎日型が有利」という傾向も見られませんでした。
結論: 続けやすい方を選べばいい
- 毎日型と毎月型の差は5年で0.5%前後。相場が上がる期間は毎月型(早く入る方)がわずかに有利、下がる期間は毎日型がわずかに有利
- 差の正体は「平均して半月早いか遅いか」であって、分散効果ではない
- 毎日型は約定明細が月20件増えるので、家計簿や損益管理が面倒になる。これが実務上いちばん大きな違い
私は毎月型を使っています。理由は成績ではなく、証券口座の履歴がすっきりして確認しやすいからです。
この検証の前提と注意点
基準価額は各運用会社が公表している確定値(設定来の全営業日)をもとに集計しています。買付は「指定日以降の最初の営業日の基準価額」で約定したものとして計算し、手数料・税金・分配金は考慮していません。過去のデータに基づく検証であり、将来の成果を示すものではありません。投資判断はご自身の責任でお願いします。
ご自身の積立設定でこの計算を毎朝自動でやってくれるのが、当サイトの会員機能マイ積立です。トップページの積立実績診断では、登録なしで「あの月から積み立てていたら今いくら」を試せます。