ボーナス月に増額する積立と、毎月均等の積立 — 年間66万円を5年続けた差は0.1〜0.6%だった
「ボーナス設定」で年2回まとめて入れるのと、毎月均等に入れるのはどちらが有利か。年間投資額を66万円にそろえて5年(59か月)続けた結果、差はオルカンで-0.1%、NASDAQ100で-0.6%、8資産均等で+0.4%。増額の仕方より「年間いくら入れるか」がすべてでした。
「投資を始めたいけれど、何から手を付ければいいか分からない」という社会人向けのシリーズです。運営者が実際に通った順番どおりに、第1巻の全体像から第5巻の積立設定まで並べています。派手なテクニックはなく、続けられる仕組みを先に作ることだけを勧めています。
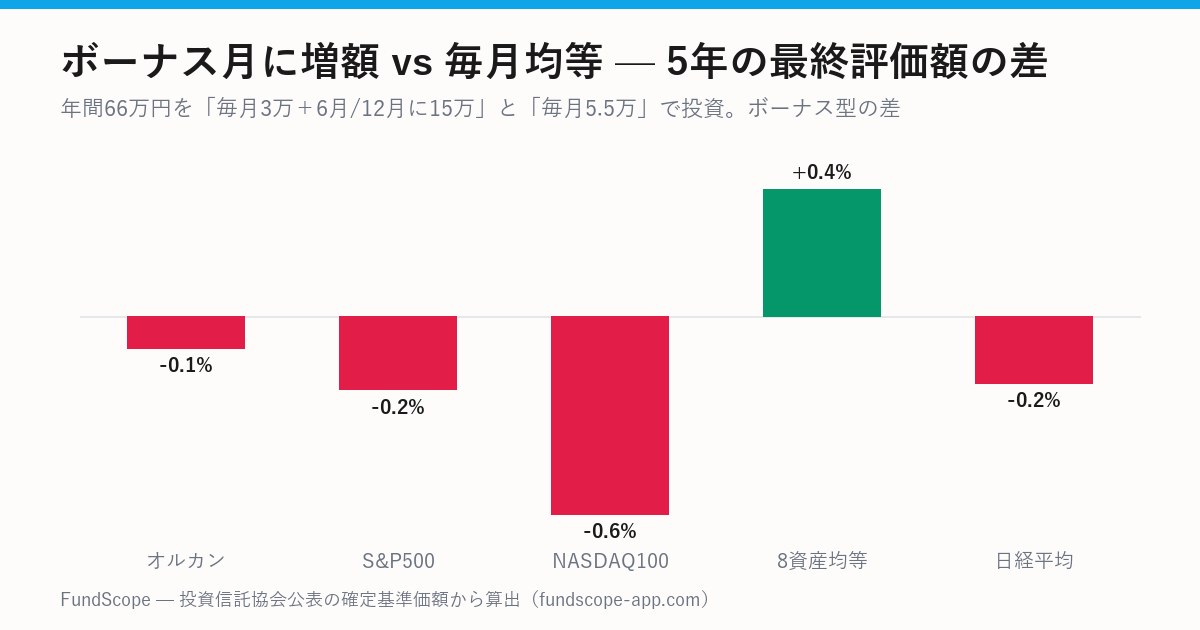
「ボーナス設定」で年2回まとめて入れるのと、毎月均等に入れるのはどちらが有利か。年間投資額を66万円にそろえて5年(59か月)続けた結果、差はオルカンで-0.1%、NASDAQ100で-0.6%、8資産均等で+0.4%。増額の仕方より「年間いくら入れるか」がすべてでした。
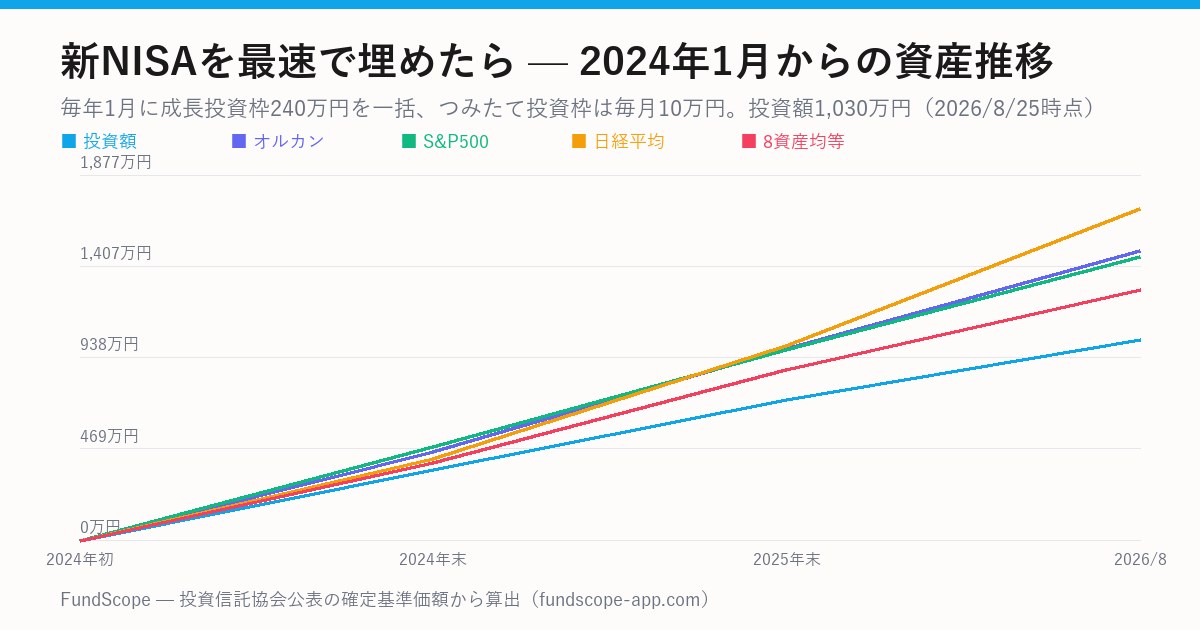
毎年1月に成長投資枠240万円を一括、つみたて投資枠は毎月10万円。この「最速ペース」で2024年1月から続けた場合の投資額は2026年8月時点で1,030万円。オルカンなら評価額1,487万円(+44%)、日経平均なら1,706万円(+66%)、8資産均等なら1,287万円(+25%)でした。
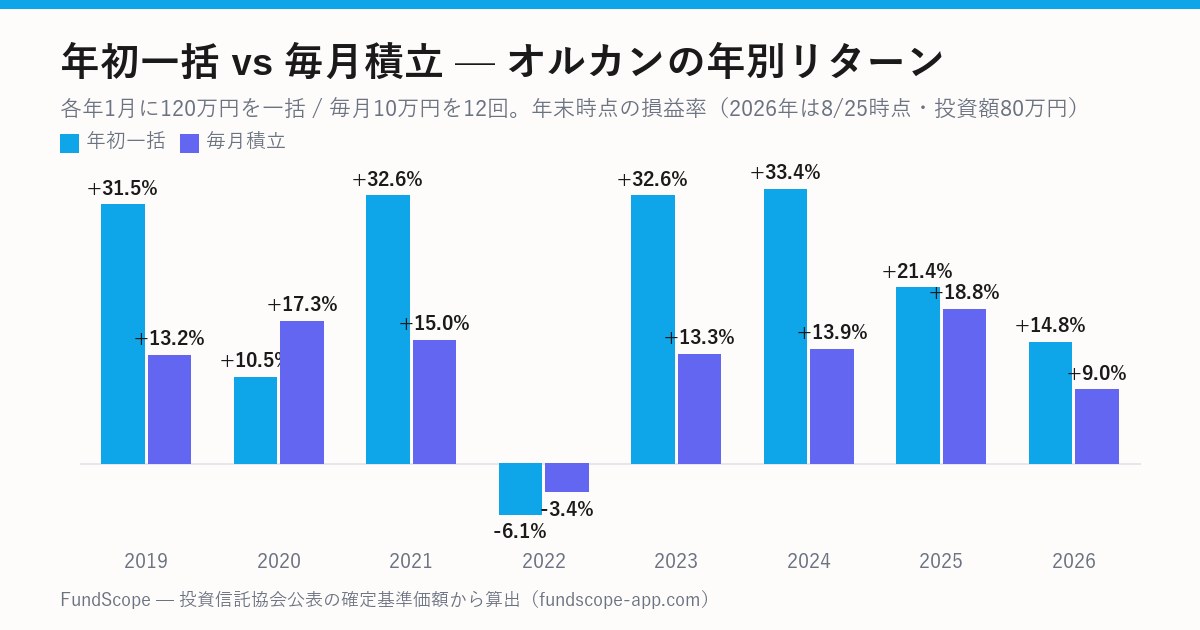
「年初に一括で入れた方が有利」は本当か。2019年から2026年までのオルカン・S&P500を含む35本の確定基準価額で、120万円を年初一括した場合と毎月10万円ずつ積み立てた場合の年末の損益を全部計算しました。結果は一括の56勝13敗。ただし勝った年と負けた年の中身を見ると、単純な話ではありません。
証券会社の画面で手が止まるなら、投信積立の専用アプリを使えば設定は数分で終わります。つみたて枠と成長枠の使い分けまで書きました。
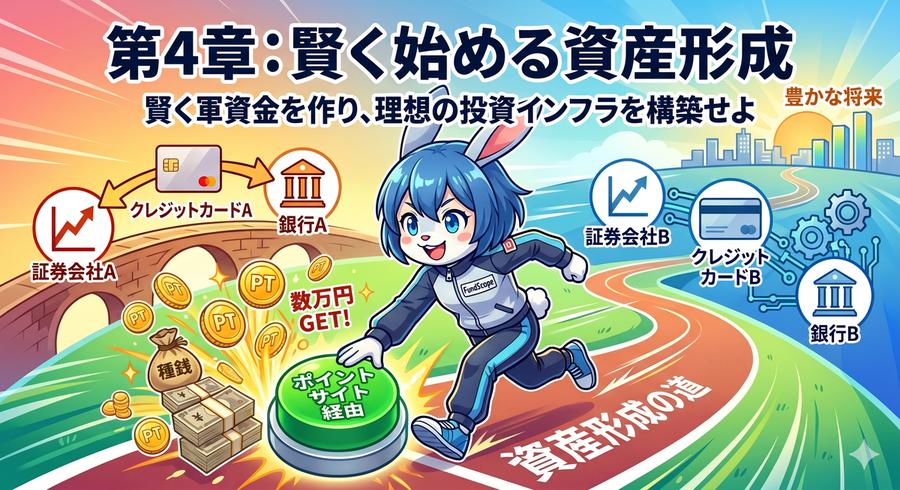
口座を開く前に、証券・クレカ・銀行の組み合わせまで決めておくと、あとの積立がぐっとラクになります。
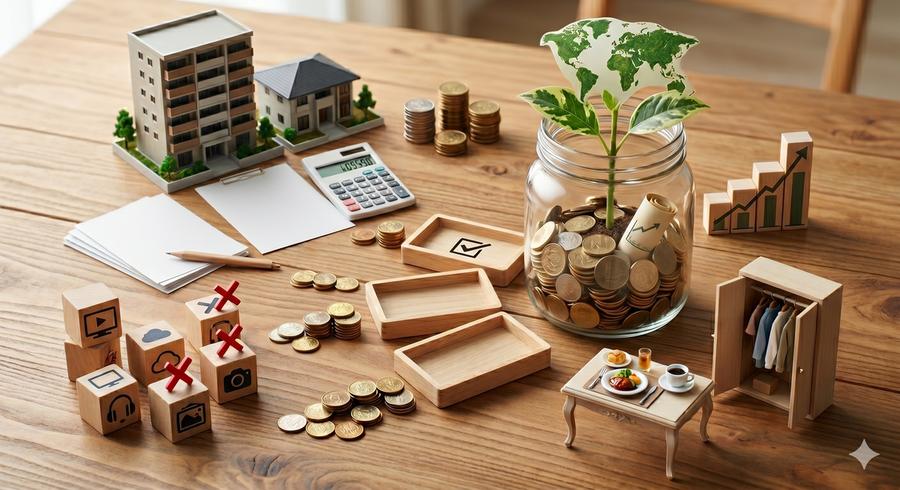
節約は気合ではなく、金額の大きいところから削るのが正解です。家賃とサブスクの2つに絞れば、我慢を増やさずに入金力を上げられます。
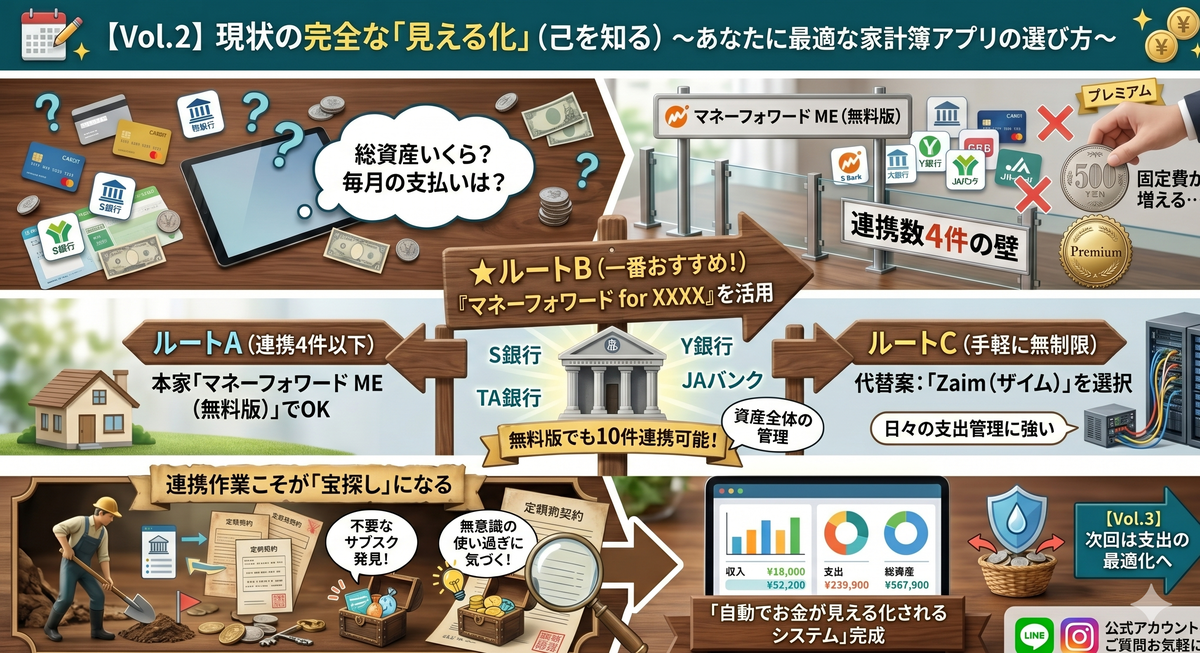
投資を始める前に、まず家計を見える化する。マネーフォワード ME は無料版の連携数が先に足りなくなるので、使っている銀行によって最適解が変わります。
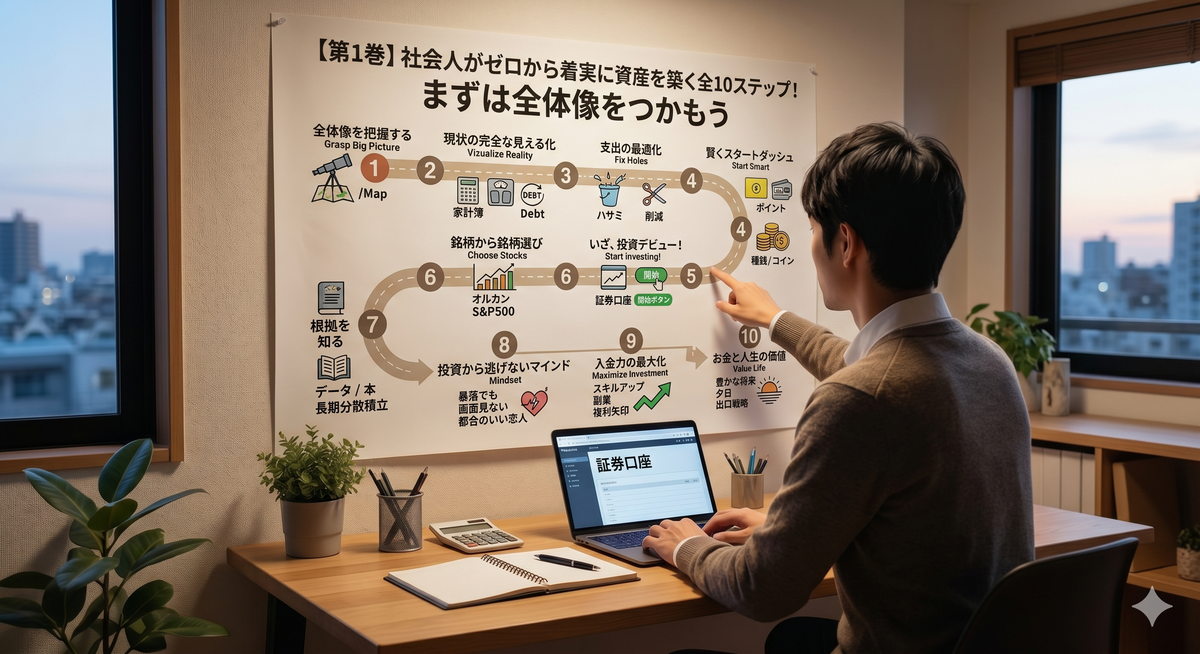
ゼロから資産を作るときは、順番を間違えないことが一番の近道です。家計の見える化から投資開始まで、全10ステップの全体像をまとめました。