節約の話をすると身構えてしまう方も多いと思うのですが、少しだけお付き合いください。
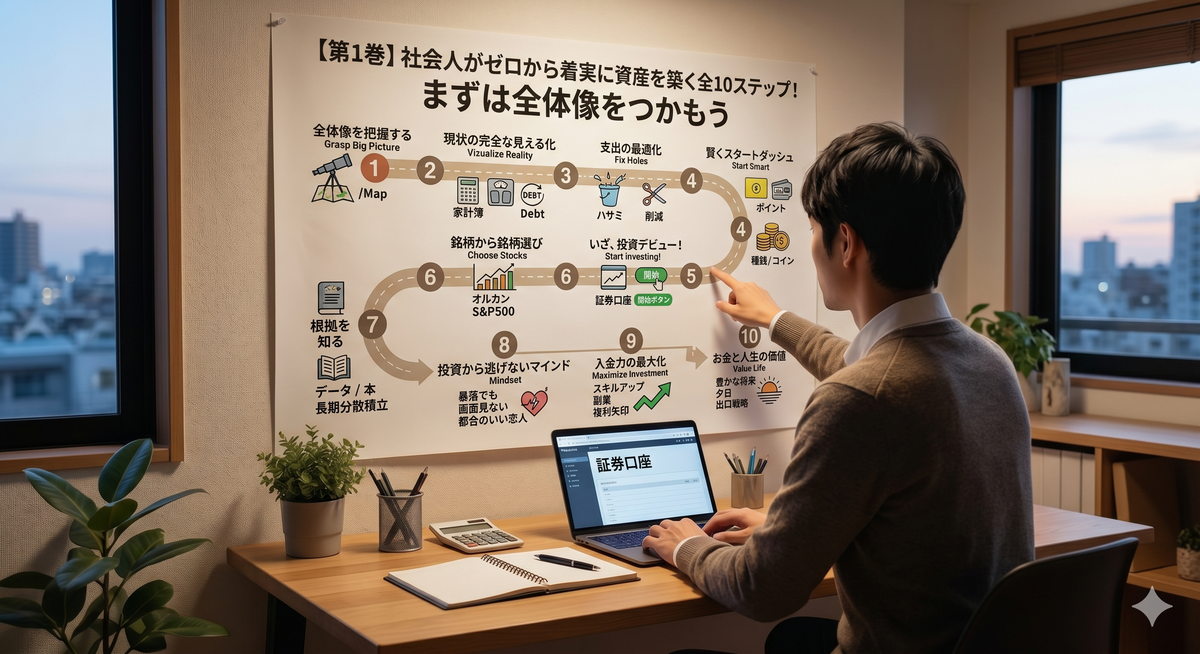
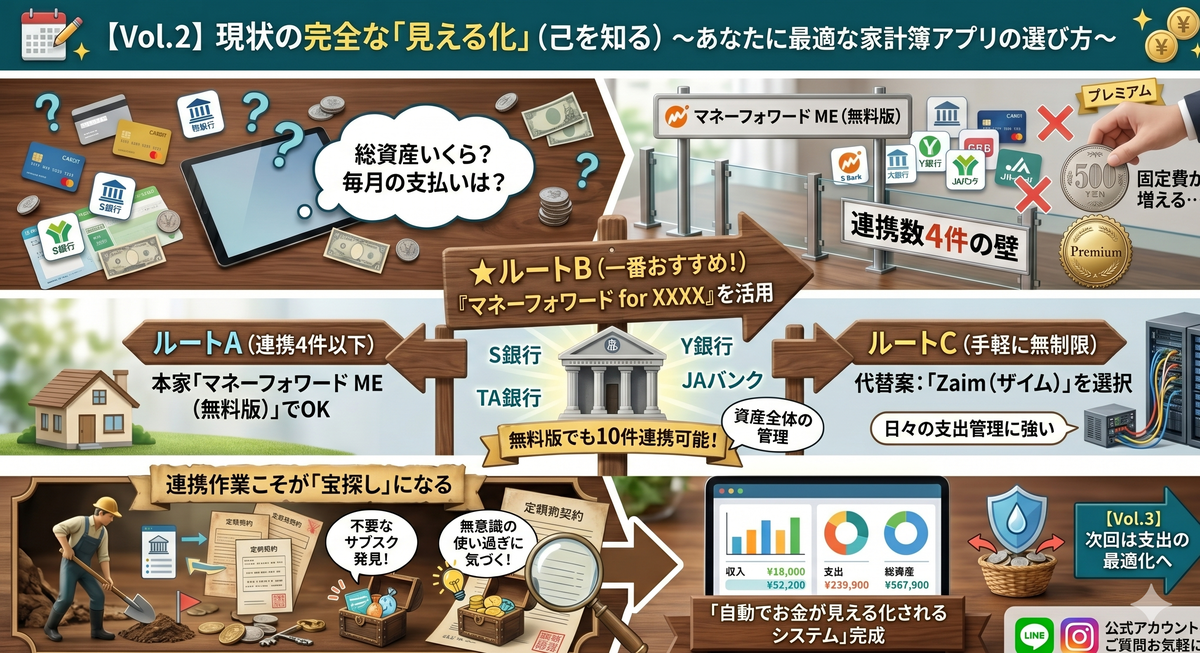
資産形成ロードマップの【第3巻】へようこそ。 第2巻では、家計簿アプリを使った「現状の見える化」を行いました。ご自身の支出の内訳を見て、少し驚かれた方もいるかもしれませんね。
さて、ここからがいよいよ実践編です。皆さんに一つ質問があります。 「皆さんの家計の中で、最もお金がかかっているものは何ですか?」
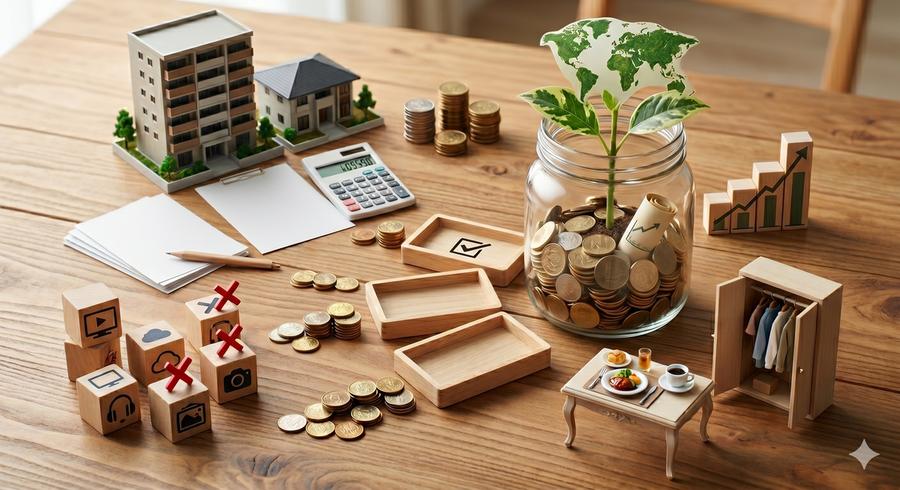
おそらく、多くの方が「家賃(住居費)」と答えるのではないでしょうか。 今回のテーマは、気合や我慢を伴う「修行のような節約」ではありません。一度見直すだけで、あとは「息をするように自然と節約できる仕組み」を作ることです。 (※今回はあくまで、取り組みやすく効果が高い王道の方法を中心にお伝えします。)
支出の穴を塞ぎ、投資への「入金力」を高めるためのアイデアを共有していきます。
家計の最大のウェイトを占める「家賃」を見直す
支出の中で最も大きな割合を占めるのが住居費です。ここをどうコントロールするかが、資産形成のスピードに直結します。ライフステージに合わせた視点を見ていきましょう。
就活生・新入社員は「借り上げ社宅」も視野に
これから社会に出る就活生や新入社員の方にお伝えしたいのは、「年収の額面だけでなく、手取り額を意識する視点」です。 企業選びの際、もし可能であれば「借り上げ社宅」や「家賃補助」がある会社をひとつの判断材料にしてみてはいかがでしょうか。額面年収が少し低くても、実質的に自由に使えるお金は多くなるケースがあります。 ※詳しくは、別記事『就活生必見!年収の高さより「借り上げ社宅」?手取りを最大化する企業選びと節約術』でも解説しています。
若手社会人の味方「『の』の字の法則」でコスパの良い街を探す
すでに一人暮らしをしている若手社会人の皆さんは、見栄を張らずにコストパフォーマンスの高い場所を選ぶのがひとつの戦略です。 そこでおすすめなのが「『の』の字の法則」です。首都圏を例に挙げると、都心から放射状に伸びる路線ではなく、都心をぐるりと囲むように走る「の」の字型の路線(武蔵野線や南武線など)沿線や、各駅停車の駅を狙う方法です。 都心へのアクセスをある程度保ちつつ、家賃相場が下がりやすいエリアを見つけやすくなります。
家賃の「次」に見直すべきはサブスクである理由
さて、家賃の見直しができたら次は何にメスを入れるべきでしょうか? 金額の大きさだけで言えば、保険料や車(維持費やカーローン)、食費などが続くはずです。しかし、保険や車を手放すのには多大なエネルギーと時間がかかります。
そこで、家賃の次にターゲットにすべきは、「見直しの手軽さと即効性」において右に出るものがないサブスクリプション(定額サービス)です。
クレジットカードの明細は「過去1年分」をチェック
何かしらのキャンペーンや特典をきっかけに入会し、そのまま解約し忘れているサービスはありませんか? 最近はサブスク管理アプリもありますが、まずはご自身のクレジットカードの明細を直接チェックしてみてください。ポイントは、直近1〜2ヶ月ではなく「過去1年分」を遡ることです。年間払いで引き落とされるサービスが隠れている可能性があるためです。
サブスク解約は「時給1万2,000円の高単価作業」
「月額1,000円のサービスを解約するために、いちいちパスワードを探すのは面倒くさい……」 そう思って放置してしまう気持ちは分かります。しかし、ここで少し視点を変えてみましょう。
もし、月額1,000円のサブスクを見つけ、その解約手続きに1時間かかったとします。しかし、解約すれば向こう1年間で「1万2,000円」のお金が浮く計算になります。つまり、この作業は「時給1万2,000円の作業」と捉えることもできるのです。これほどタイパ(タイムパフォーマンス)の良い節約はありません。
挫折を防ぐ「3ステップ分割法」と生活費のメリハリ
いくら時給換算で高くても、面倒なものは面倒です。タスクは細かく分けないと、途中で投げ出してしまいがちです。 そこで、あらかじめ以下の「3ステップ」に分けて対応することをおすすめします。
無理なく進める「3ステップ分割法」
大前提として、STEP1やSTEP2の段階で「あ、これならすぐに解約できそうだな」と思ったら、その場で解約してしまって構いません。 しかし、「少し時間がかかりそうだな」「パスワードの再発行が必要で面倒だな」と感じたら、そこで一旦ストップし、最後までやらないというスタンスが非常に大切です。途中で嫌になって節約自体をやめてしまうのが一番もったいないからです。
- STEP1:現状把握 まずは明細を見て、「どんなサブスクに、いくら払っているか」をチェックします。
- STEP2:対策調査 不要なサービスの「解約ページ」や「解約手順」を調べます。(※時間がかかりそうなら、調べるだけでストップしてOKです)
- STEP3:いよいよ実行 時間がかかりそうだったものは、別の日や時間を空けて、STEP2で調べた手順通りに解約手続きを進めます。すでに道筋は分かっているので、スムーズに完了しやすいはずです。
最初から「3日間」や「3回分」の時間を設けてタスクを分散させることで、挫折するリスクを減らしましょう。
家賃もサブスクもクリアした方は「日々の生活費」へ
「家賃もサブスクの整理も、もうバッチリできているぜ!」という節約リテラシーの高い方は、次に日々の生活費(変動費)に目を向けてみましょう。
ここでのポイントは、「自分にマッチした形で節約を楽しみ、お金をかける部分とかけない部分のメリハリをつけること」です。この「どこを我慢して、どこは我慢しないか」の線引きについては、ズボラな投資家の「貯金のすゝめ」で私自身の基準を書きました。
例えば私の場合は、ファッションについては「ウィンドウショッピングだけで満足できる」というタイプなので、服を購入するのは年間で数着程度に抑えられています。もし毎月服に5,000円使っていたとしたら、それだけで年間6万円の節約になります。 一方で、食費に関しては「とにかく美味しい食べ物が食べたい!」という思いがあるため、ここにはあまり節約を意識せずお金を使っています。純粋に美味しいものを食べることが、日々の活力やモチベーションになっているからです。
「服にはお金をかけないが、食にはかける」「日用品は切り詰めるが、趣味には使う」など、ご自身の価値観に合わせてメリハリをつけることが、ストレスなく資産形成を長く続けるためのコツです。
まとめ:浮いたお金を入金力へ変換しよう
今回は【第3巻】として、家賃やサブスクといった固定費の見直しと、挫折しないための仕組みづくり、そしてメリハリのある生活費の考え方について解説しました。
- 家賃は大きな固定費。各種制度やエリア選びを工夫する。
- サブスク解約は時給換算で考えるタイパ最強の節約。過去1年分の明細をチェック。
- 3ステップ分割法でタスクを分散し、自分の価値観に合わせてメリハリのある節約を楽しむ。
これらの最適化によって浮いたお金は、インデックス投資を育てるための大切な「入金力」となります。
次回【第4巻】では、この浮いたお金を活かして、お得に投資の種銭を作る(スタートダッシュを決める)方法について解説していきます。どうぞお楽しみに!
※注意事項(免責事項)
- 本記事は支出の見直しに関する一般的な情報提供および運営者個人の経験の共有であり、特定のサービス・事業者の利用を推奨するものではありません。掲載にあたって報酬等は受け取っていません。
- 通信料金・保険・住居費などの水準や各種プランの内容は、時期・地域・契約条件によって異なり、変更されることもあります。記載内容は作成時点のものです。
- 節約によって得られる金額には個人差があります。本記事は特定の削減額を保証するものではありません。
- 浮いた資金の投資に関する最終的な判断は、ご自身の責任において行ってください。投資信託には元本割れのリスクがあります。