学生の皆さんも社会人の皆さんも、ニートの皆さんも毎日本当にお疲れ様です!「FundScope」へようこそ。
前回の【第4巻】では、「証券口座×クレジットカード×銀行」をどう組み合わせるかについてお話ししました。毎月の積立が自動で回る土台は、これで整いましたね。
いよいよ今回の【第5巻】は、全10ステップの中でも最大のハイライトである「ステップ5:いざ、投資デビュー!(最初の壁を乗り越える)」です。
口座は開いたものの、「画面が複雑すぎて、どこを押せばいいか分からない…」とフリーズしてしまう方は非常に多いです。しかし、ここで立ち止まってしまっては非常にもったいない!
今回は、多機能すぎる証券会社のサイトに迷わず、便利な「専用アプリ」を使ってサクッと全自動の投資システムを完成させる方法と、さらに一歩踏み込んだNISAの活用戦略について徹底解説します。この「最初の設定の壁」さえ乗り越えれば、あとはお金が勝手に働いてくれる世界が待っていますよ!
複雑な画面は不要!「投信つみたてアプリ」で迷わず設定
証券口座にログインして、最初に多くの初心者がぶつかる壁。それは「情報量が多すぎる」という問題です。
初心者の壁「証券会社のサイトは情報が多すぎる」
証券会社の総合サイトには、国内株式、外国株式、FX(為替取引)、先物取引、債券など、ありとあらゆる金融商品の情報が並んでいます。
しかし、私たちが目指す「インデックス投資信託(オルカンなど)での手堅い資産形成」においては、これらの情報の9割は「TOO MUCH(過剰)」です。複雑な画面を見て「自分には難しすぎる」と諦めてしまうのは、本当にもったいないことです。
SBI証券「投信つみたてアプリ」で必要な機能だけをサクッと操作
そこでおすすめしたいのが、投資信託の取引に特化したスマートフォン専用アプリの活用です。
例えば、SBI証券には「投信つみたてアプリ」という、投資信託の積立に特化したアプリがあります。このアプリなら、余計な株価ボードや為替ニュースに気を取られることなく、直感的な操作で投資信託の検索から積立設定までを完結させることができます。
アプリは各アプリストアから無料で入手できます。ログインには証券口座の口座番号とパスワードが必要になるので、口座開設時に届いた書類を手元に用意しておくとスムーズです。初回のログインだけ済ませておけば、次回からは生体認証などで開けるようになります。
楽天証券ユーザーなら「iGrow」なども選択肢に
もしあなたが楽天証券を選んだのであれば、同じように投資信託の管理に特化した「iGrow(アイグロー)」などの関連アプリや、スマホ向けに最適化されたシンプルなウェブ画面が用意されています。ご自身が使っている証券会社の「一番シンプルな画面」を探して設定を進めるのが、挫折しないための第一歩です。
NISAの枠の考え方と「失敗しない」注文入力術
アプリの準備ができたら、いよいよ実際にお金を入れていく設定(注文入力)に入ります。ここで、日本の最強の非課税制度である「NISA」の正しい使い方を押さえておきましょう。
枠の名称(つみたて枠/成長枠)に縛られなくて大丈夫です
現在のNISA制度には、大きく分けて2つの枠があります(金融庁のNISA特設サイトより)。
- つみたて投資枠:年間120万円まで
- 成長投資枠:年間240万円まで
併用すると年間360万円まで。生涯の非課税保有限度額は1,800万円です。
ここで一点、見落としやすい条件があります。1,800万円のうち、成長投資枠で使えるのは1,200万円までです。つまり成長投資枠を毎年240万円ずつ使い切ると、5年で上限に達します。
それから、初心者の方は「成長投資枠では個別株などの攻めた商品を買わなきゃいけないの?」と勘違いしがちですが、そんなことはありません。成長投資枠でオルカンのような投資信託を買っても、まったく問題ありません。
無理なく続けられる額で「先取り投資」を習慣化する
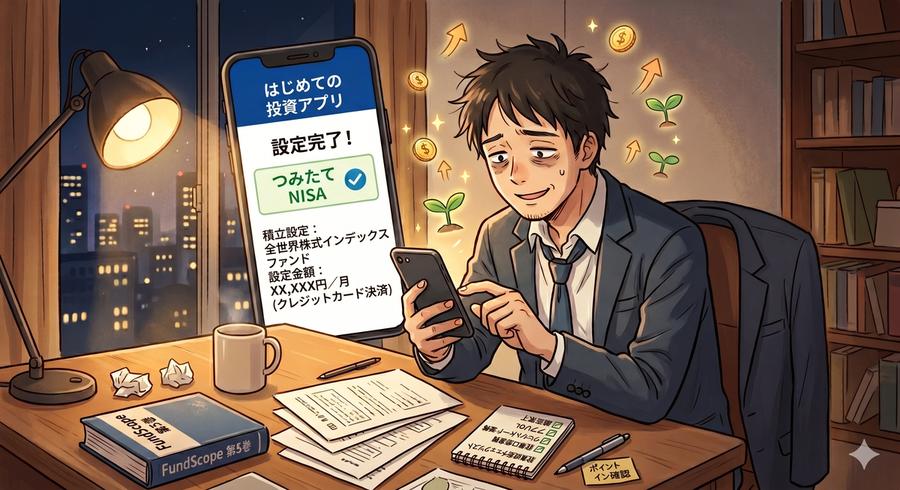
まずは投資に慣れるために、クレジットカード決済を利用して「毎月の自動積立」を設定しましょう。
金額は、生活に無理のない範囲で決めるのが大前提です。私自身は「これくらいなら、相場が下がっても気にせず続けられる」と思える額から始めました。
「少額すぎると効果を実感しにくい」と言われることもありますが、途中でやめてしまう方がもったいないと思っています。慣れてきてから増やせばいいので、最初は続けられる額で構いません。
大事なのは、生活費の余りを投資に回すのではなく、給料が入ったら最初に投資額を証券口座へ抜いてしまい、残ったお金で生活する「先取り投資」のスタイルを作ることです。
【要注意】注文時は必ず「NISA」を選択!特定・一般口座の落とし穴
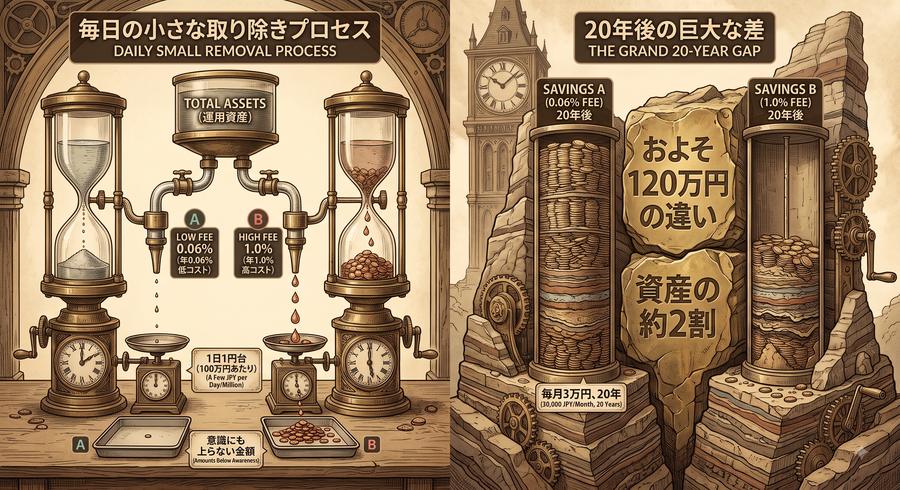
設定操作自体は非常に簡単です。アプリ内で買いたいファンド(手数料の低い「eMAXIS Slim 全世界株式(オール・カントリー)」などが王道です。実際の料率と、それが20年でどう効くかは信託報酬の記事に書きました)を検索し、「積立買付」のボタンを押すだけです。
しかし、ここで絶対に間違えてはいけないポイントが1つあります。 口座の区分を選ぶ画面で、「特定」や「一般」という項目を絶対に選ばないでください。これらを選んでしまうと、せっかくの利益に約20%の税金がかかってしまいます。
必ず「NISA(つみたて)」という項目を選択し、決済方法はポイントが貯まる「クレジットカード決済」を選んで設定を完了させましょう。
【参考資料:実際のアプリ設定手順】 「実際の画面を見ながら操作したい!」という方は、例えばSBI証券であれば以下の公式ガイドに詳しい積立設定手順が載っていますので、ぜひご自身でも確認しながら進めてみてください。
一歩先を行く戦略「年初一括投資」と自走する力
もしあなたに、毎月の積立額以上の「まとまった余剰資金(貯金)」がある場合、成長投資枠も活用してさらに効率よく資産を増やすアプローチがあります。
理屈では「早く入れた方が有利」と言われています
投資の世界には、毎月定額をコツコツ買っていく「ドルコスト平均法」と、手元の資金を一度にまとめて投じる「一括投資」があります。一般には「コツコツ分散する方が安全」と言われがちです。
ただ、長期的に右肩上がりを前提にするなら、「なるべく早く、なるべく多く市場に入れた方が有利になりやすい」という考え方があります。成長するものほど、早く持っていた方が長く成長を受け取れる、という理屈ですね。
ここは正直に書いておきます。これはあくまで過去の傾向をもとにした考え方であって、将来を保証するものではありません。一括で入れた直後に大きく下がることは普通にあります。私も経験しました。
一括と言っても、制度上は「数年がかりの分散」になります
「一括投資は高値づかみしそうで怖い」と思うかもしれません。ただ、NISAには年間360万円という上限があります。
手元に1,800万円の現金があったとしても、最短で5年かけて投資していくことになります。つまり「一括」と言いながら、制度の側で自動的に数年ぶんの時間分散がかかっている状態です。
そう考えると、「年初一括」といっても一発勝負ではありません。このことに気づいてから、私は年初にまとめて入れることへの抵抗が減りました。
【私の実践】理屈とメンタルの折り合いをつけた「ハイブリッド型」
では自分がどうしているかというと、実は完全な一括ではありません。NISAの枠を2つに分けて使っています。
- 成長投資枠(年240万円)… 年初にまとめて投入する
- つみたて投資枠(年120万円)… 手をつけずに温存し、相場が下がったときの追加投資に回す
理屈の上では、360万円を年初に全部入れた方が期待値は高いはずです。それは分かっています。
それでもこの形にしているのは、実際に「入れた直後の下落」を経験したからです。2025年4月の相互関税ショックのときでした。
数字で見ると、4月4日の米国市場ではダウ工業株30種平均が1日で2,231ドル安と、当時としては1日の下げ幅で史上3番目を記録しました。ナスダック総合指数も直近最高値からの下落率が22.7%に達し、「弱気相場」入りの目安とされる20%を超えています。日経平均も2024年8月5日につけた安値31,156円を割り込み、心理的な節目である30,000円が意識される水準まで下げました(三井住友DSアセットマネジメント「米相互関税ショックに揺れる日経平均株価の下値目途」2025年4月7日)。日本に限らず、世界の株式市場が軒並み下げた局面です。
正直に言うと、少しビビりました。
ただ、それと同時にこうも思ったんです。「これ、追加投資のチャンスなんじゃないか」と。
このとき慌てずに済んだのは、つみたて枠を温存していたからだと思っています。下がったときに「よし、ここで使える弾がある」と思えるかどうかで、下落局面の受け止め方はまるで変わります。もし全額を年初に入れきっていたら、あの4月はただ画面を見ているだけの1ヶ月になっていたはずです。
これは期待値を少し犠牲にして、代わりに「続けられる可能性」を買っているという選択です。最適解ではないと思います。ただ、投資は続けられなければ意味がないので、私はこの形に落ち着きました。
【私の体験談】「自分で調べて決めた」という事実が、方針を支えてくれる
私も最初は「本当に一括の方がいいのだろうか?」と迷っていました。
そこで、誰かの言葉をそのまま受け取るのではなく、過去の株価の動きや経済の仕組みについて、自分なりに調べてみることにしました。その結果たどり着いたのが、さきほど書いた「理屈は理屈として理解したうえで、自分のメンタルに合わせて枠を分ける」という今の形です。
正解にたどり着いたとは思っていません。むしろ、期待値だけを見れば非効率な選び方をしている自覚があります。ただ、自分で調べて、自分で決めたという事実そのものが、相場が荒れたときの支えになっています。
2025年4月のときも、方針を変えようとは思いませんでした。もしこれが、誰かに勧められただけの方法だったら、たぶん揺らいでいたと思います。
読者の皆さんも、設定やアプリの操作で分からないことがあれば、ぜひ一度ご自身で調べてみてください。「自分で調べて決めた」という経験は、この先ずっと効いてきます。
まとめ:設定完了=「全自動でお金が働くシステム」の完成!
今回は、証券口座の初期設定の壁を乗り越えるためのアプリ活用法と、NISA枠の戦略的な使い方についてお話ししました。
「自分で調べて設定する」という最初の一歩は少しエネルギーがいりますが、ここを乗り越えればあなたの勝ちです。インデックス投資の最大の魅力は、最初の設定さえ終われば、あとは自動で毎月積み立てが開始されることにあります。
設定が終わったら、あとは日々の仕事や趣味に没頭しながら、システムがお金を育ててくれるのをのんびりと見守りましょう!
※注意事項(免責事項)
- 本記事は運営者自身が実際に行った設定手順の共有であり、特定の証券会社・ファンド・アプリの利用を推奨するものではありません。紹介している事業者から依頼や報酬を受けて掲載しているものでもありません。
- 証券会社の画面構成・設定項目・積立の締切日などは変更されることがあります。記載内容は作成時点のものですので、実際の操作にあたっては必ず各社の最新の案内をご確認ください。
- 新NISAのつみたて投資枠・成長投資枠の年間投資枠および生涯非課税限度額は、記事作成時点の制度に基づいています。
- 記事中の積立額・枠の使い方は運営者個人の方針であり、どなたにも当てはまる最適解ではありません。ご自身の収入・支出・生活防衛資金の状況に合わせてご判断ください。
- 投資信託には元本割れのリスクがあります。投資に関する最終的な判断は、ご自身の責任において行ってください。