毎日お疲れ様です!「FundScope」へようこそ。
前回の【第3巻】では、家計の「大きな穴」を塞ぐための支出の最適化について詳しくお話ししました。固定費や不要なサブスクを見直して、お金が貯まるバケツの準備はバッチリ整いましたね。
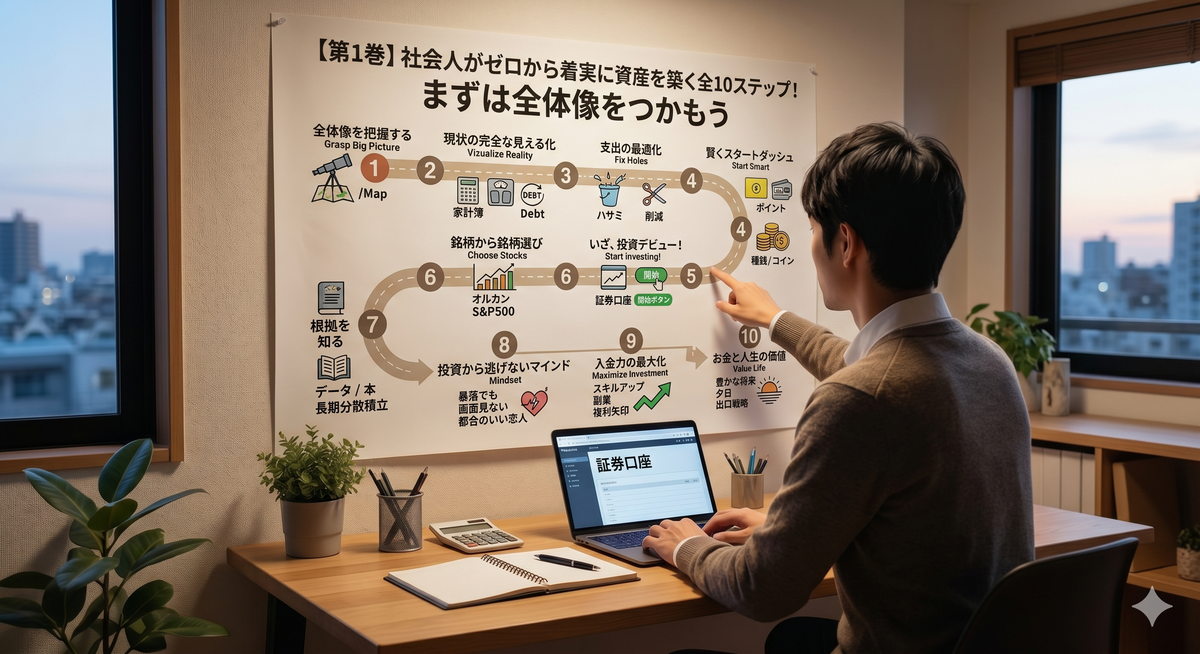
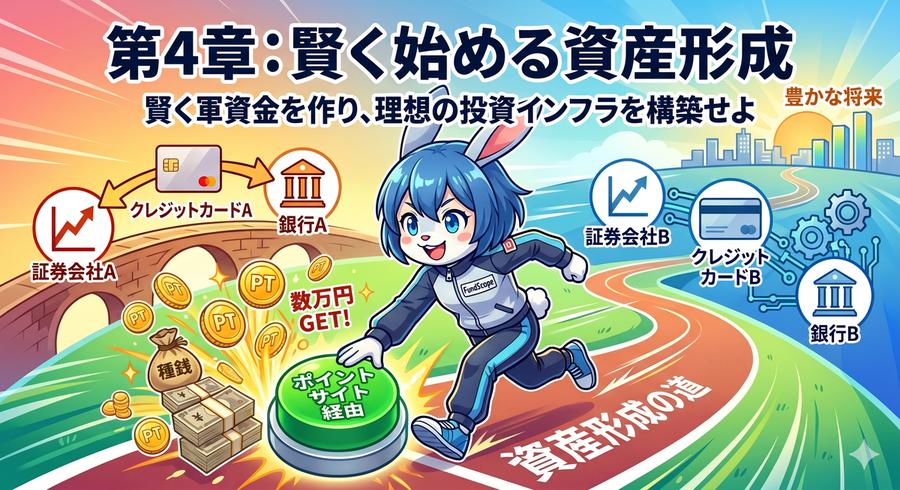
いよいよ今回の【第4巻】から、実際に資産を増やすための具体的なアクションへと駒を進めます。ステップ4のテーマは、「賢くスタートダッシュ(お得に種銭と投資環境を作る)」です。
「よし、さっそく証券口座を開いて投資を始めるぞ!」と意気込んでいるあなた。その勢いは大切なのですが、口座を開く前に5分だけ考えておくと、あとあと効いてくることがあります。
今回は、投資を始める前に整えておきたい「証券口座・クレジットカード・銀行口座」の組み合わせ方と、開設時に使える制度についてお話しします。ここを最初に押さえておくと、あとの積立が驚くほどラクになります。
インデックス投資の王道は「2大ネット証券」
まず前提として、私たちが目指す手堅い資産形成(オルカン等の全世界株式への長期投資)において、利用する証券会社はほぼ絞られています。
それが「楽天証券」と「SBI証券」の2大ネット証券です。
近所の銀行や大手証券会社の窓口をおすすめしにくい理由は、これまでの巻でもお伝えした通り「手数料(購入時手数料や信託報酬)」の水準が異なるからです。(投資信託にかかるコストの種類は、資産運用業協会「投資信託のコスト」に購入時・保有時・売却時の3段階で整理されています)ネット証券であれば、誰でも最安水準の手数料で、世界中の資産に投資することができます。
なお、この2社以外が悪いというわけではありません。マネックス証券やauカブコム証券など、クレカ積立の還元率で選ぶ方もいます。ただ、取扱本数・情報量・使っている人の多さ(=困ったときに調べやすい)という点で、最初の1社としては上の2つが無難だと考えています。
口座開設で使える「ポイントサイト」という仕組み
証券口座やクレジットカードは、企業側が広告費をかけて新規申込を集めています。その広告費の一部が申込者に還元される仕組みが「ポイントサイト(ポイント還元サイト)」です。
国内にはこうしたサイトが複数あり、運営歴の長いサービスも存在します。ポイントサイトを経由して申し込むと、通常の申込特典に加えて、そのサイト独自のポイントが受け取れる場合があります。
仕組み自体はシンプルで、ポイントサイト内の該当ページを経由してから、証券会社の申込ページへ進むだけです。申込内容や、受け取れる証券会社側の特典が変わることはありません。
使う前に知っておきたい注意点
便利な仕組みではあるのですが、「経由すれば必ずもらえる」というものではありません。私自身も条件を読み違えて、ポイントがもらえなかった経験があります。
- 還元額は毎日変動します。数万円分になることもあれば、数千円分のこともあり、時期によって大きく上下します。「いくらもらえるか」は、必ず申し込む時点の掲載内容をご確認ください。
- 獲得条件が細かく設定されています。「口座開設だけでなく、指定期日までに○万円以上の入金が必要」「クレジットカードの発行が必要」といった条件が付くことがほとんどです。
- ポイントの付与までに時間がかかります。条件達成から数ヶ月後に反映される案件も珍しくありません。
- 広告ブロッカーやCookie設定によっては、経由が正しく記録されないことがあります。
条件を満たせなければポイントは付きません。あくまで「条件が合えば使える選択肢のひとつ」として、無理のない範囲でご検討ください。
ここが本題「証券×クレカ×銀行」を組み合わせる
そして、今回いちばんお伝えしたいのはここからです。ポイントの話よりも、長期的にはこちらの方がずっと効いてきます。
証券口座を開設するときは、単体で開くのではなく、「クレジットカード」と「相性の良いネット銀行」もあわせて考えておくことをおすすめします。
インデックス投資(オルカンなどの積立)は、「クレジットカードで毎月自動で買い付ける(クレカ積立)」と、ポイントが貯まるうえに入金の手間が省けます。そして選ぶ証券会社によって、相性の良い組み合わせが決まっています。
パターンA:楽天経済圏でまとめる(楽天証券を選ぶ場合)
- 証券口座:楽天証券
- クレジットカード:楽天カード(クレカ積立用。毎月の積立額に応じて楽天ポイントが貯まります)
- 銀行口座:楽天銀行(マネーブリッジという連携設定をすると、普通預金の金利が優遇され、証券口座との資金移動が自動化されます)
パターンB:Vポイント経済圏でまとめる(SBI証券を選ぶ場合)
- 証券口座:SBI証券
- クレジットカード:三井住友カード(NL)など(クレカ積立用。Vポイントが貯まります)
- 銀行口座:ドコモSMTBネット銀行(旧・住信SBIネット銀行) または SBI新生銀行(SBIハイブリッド預金などの設定で資金移動がスムーズになり、金利優遇や他行振込手数料の無料枠が受けられます)
どちらを選んでも、インデックス投資という目的においては大きな差はありません。普段使っているポイント(楽天ポイントかVポイントか)に寄せるのが、いちばん失敗が少ない選び方だと思います。
なお、クレカ積立の還元率や上限額は制度変更が入りやすい部分です。私が始めた頃と今とでも条件が変わっています。申し込む前に、各社の最新の案内を確認してみてください。
種銭は「そのまま投資に回す」のがおすすめ
口座開設などで受け取ったポイントや現金は、できれば消費に使わず、そのまま投資信託の買い付けに回すことをおすすめします。
ちなみに私は、ポイントで買う分だけは現金とは別の銘柄にしています。その話はオルカンとS&P500を比べた記事の後半に書きました。
私自身、「オルカン一筋」で投資を続けていますが、最初はこうして用意した資金をそのまま投入しました。「自分の給与から出したお金ではない」という気持ちの余裕があると、最初の価格変動にも比較的落ち着いて向き合えます。
投資を始めた直後は、数%の下落でも想像以上に動揺するものです。最初の一歩は、少しでも心理的なハードルが低い資金から始めるのが、続けるコツだと感じています。
まとめ:環境を整えてから、いざ投資の世界へ
今回は、証券口座を開くときに知っておきたい「ポイントサイトという選択肢」と、「証券×クレカ×銀行」の組み合わせについてお話ししました。
ポイントは、条件が合えば使える便利な仕組みですが、あくまでおまけです。本当に効いてくるのは、証券会社・クレジットカード・銀行を経済圏で揃えて、毎月の積立が自動で回る状態を作ることの方です。この「最初のひと手間」が、その後の「ほったらかし投資」を支えてくれます。
次回の【第5巻】では、いよいよ実際に投資信託を買い付ける手順に進みます。
※注意事項(免責事項)
- 本記事は情報提供を目的としたものであり、特定の金融機関・サービスへの申込を推奨するものではありません。
- ポイントサイトの還元額や獲得条件、クレカ積立の還元率は頻繁に変更されます。本記事に個別の還元額を記載していないのはそのためです。実際に申し込まれる際は、必ず各社の最新の掲載内容と獲得条件をご自身でご確認ください。
- 本記事の内容は運営者個人の経験と調べた範囲に基づくものです。投資に関する最終的な判断は、ご自身の責任において行ってください。