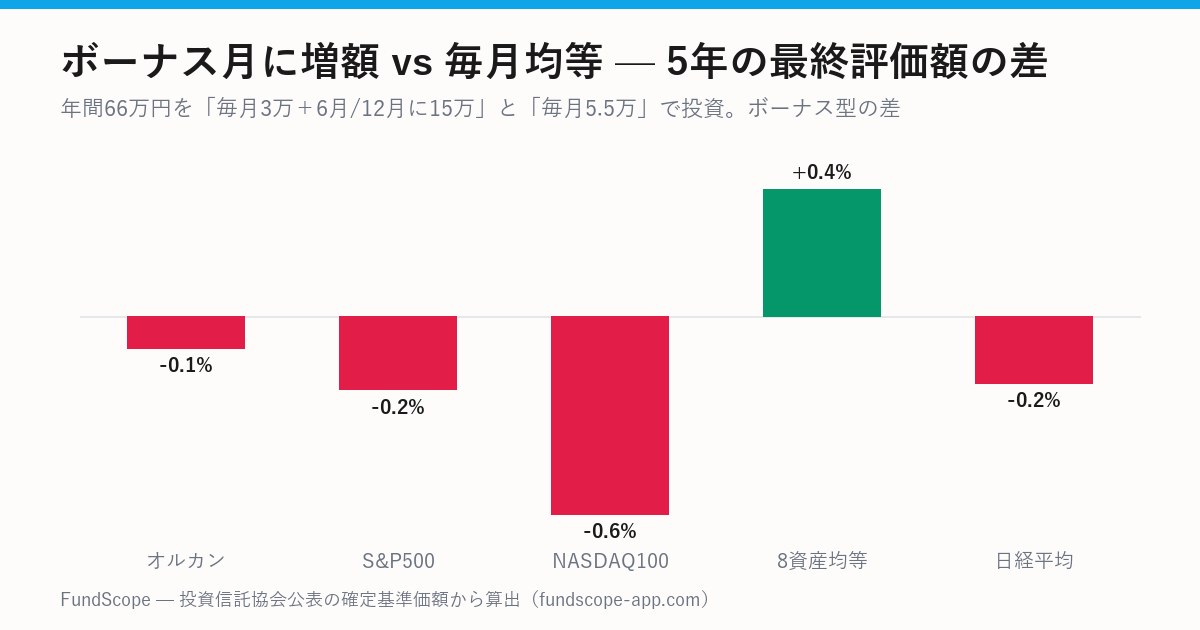
証券会社の積立設定には「ボーナス月の増額」があります。毎月3万円+6月と12月に15万円、というような使い方です。私はつみたて投資枠120万円をこの方式で埋めていますが、「毎月10万円均等」と比べて損得があるのかは考えたことがありませんでした。年間の投資額をそろえて、5年分の実データで比べました。
検証の条件
- ボーナス型: 毎月3万円+6月・12月に各15万円(年66万円)
- 均等型: 毎月5.5万円(年66万円)
- 期間: 2021年9月〜2026年7月の59か月、毎月1日以降の最初の営業日に買付。評価は2026年8月25日
- 投資総額はボーナス型327万円・均等型324.5万円(59か月では均等型が半月分少ない)
結果
| ファンド | ボーナス型 | 均等型 | ボーナス型の損益率 | 均等型の損益率 | 評価額の差 |
|---|---|---|---|---|---|
| オルカン | 580.2万円 | 580.7万円 | +77.4% | +79.0% | -0.10% |
| S&P500 | 584.9万円 | 586.2万円 | +78.9% | +80.7% | -0.23% |
| NASDAQ100 | 642.4万円 | 646.5万円 | +96.5% | +99.2% | -0.62% |
| Slim 日経平均 | 645.5万円 | 646.9万円 | +97.4% | +99.4% | -0.21% |
| Slim 8資産均等 | 452.7万円 | 450.9万円 | +38.4% | +38.9% | +0.40% |
評価額の差は0.1〜0.6%。ボーナス型は年の後半(6月・12月)に資金が集中するぶん、上げ相場ではわずかに不利になり、値動きの荒いNASDAQ100でその傾向が一番はっきり出ています。ただし、どのファンドでも「差」と呼ぶには小さすぎる数字です。
1年単位で見ると、ボーナス型は毎年1〜3%不利だった
5年通算では差がほぼ消えましたが、各年1〜12月の12回だけを取り出して年末に評価すると、傾向がはっきり見えます。
| 年 | オルカン | S&P500 | NASDAQ100 |
|---|---|---|---|
| 2019 | -1.03% | -1.29% | — |
| 2020 | -1.77% | -2.01% | — |
| 2021 | -2.32% | -3.06% | — |
| 2022 | -0.85% | -0.72% | +1.31% |
| 2023 | -2.05% | -2.50% | -5.01% |
| 2024 | -2.79% | -3.38% | -3.19% |
| 2025 | -1.54% | -1.11% | -1.68% |
数字はボーナス型が均等型に対してどれだけ多い(少ない)かです。上げ相場の年はボーナス型が1〜3%不利、下げ相場だった2022年のNASDAQ100だけプラス。これは年初一括と毎月積立の比較と同じ構図で、「資金を後ろにずらすほど、上げ相場では不利」というだけのことです。12月のボーナス分は年末評価までほとんど時間がないので、1年単位ではその影響が大きく見えますが、翌年以降も持ち続ける5年通算では0.1〜0.6%まで縮みます。
なぜ差が出ないのか
ボーナス型は年間66万円のうち30万円(45%)を2回に集中させますが、5年で見ると10回の「まとめ買い」がある高値と安値の両方に当たり、平均するとほぼ均等買いと同じになります。年初一括と毎月積立の比較で出た差(上げ相場の年で15〜20ポイント)は「1月に全額を入れるか、12か月に分けるか」という時間差の大きさから来ていましたが、ボーナス型と均等型の時間差は平均で数か月分しかなく、差が出る余地がそもそも小さいのです。
ボーナス設定の本当の使いどころ
成績ではなく、枠を使い切るための道具として考えると価値が見えてきます。つみたて投資枠は年120万円ですが、毎月10万円を出し続けるのは家計によっては厳しい。「毎月5万円+ボーナス月30万円×2」なら同じ120万円を無理なく埋められます。私自身もこの使い方で、成績のためではなく枠を使い切るための調整として設定しています。
- 成績への影響は5年で±0.5%程度。増額の仕方で悩む必要はない
- 「年間いくら入れるか」がほぼすべて。ボーナス型は枠を埋めやすくする手段として使う
- 唯一の注意点は、ボーナス月の増額分が引き落とせずに積立が止まる事故。ボーナス支給日の後の日付にしておく
この検証の前提と注意点
基準価額は各運用会社が公表している確定値(設定来の全営業日)をもとに集計しています。買付は「指定日以降の最初の営業日の基準価額」で約定したものとして計算し、手数料・税金・分配金は考慮していません。過去のデータに基づく検証であり、将来の成果を示すものではありません。投資判断はご自身の責任でお願いします。
ご自身の積立設定でこの計算を毎朝自動でやってくれるのが、当サイトの会員機能マイ積立です。トップページの積立実績診断では、登録なしで「あの月から積み立てていたら今いくら」を試せます。