こんにちは。この前、自分のサイトの推計がなぜ毎回わずかに高く出るのかを調べていて、犯人が信託報酬だったと気づいた当サイト管理人です。
その話は前に書いたのですが、今日はもう少しこの「信託報酬」を掘ってみたいと思います。
というのも、調べていくうちに自分がまったく理解していなかったことがいくつも出てきたからです。
- 年に1回まとめて引かれるものだと思っていた(実際は毎日)
- ファンドが大きくなると料率が下がる仕組みがあることを知らなかった
- そして、20年でどれくらいの差になるのかを、ちゃんと計算したことがなかった
順番にいきます。
実際、いくら引かれているのか
まずは現実の数字から見てみましょう。私が持っているオルカンの、公式の料率です。
オルカンは年0.05775%(税込)
eMAXIS Slim 全世界株式(オール・カントリー)の交付目論見書によると、運用管理費用(信託報酬)は日々の純資産総額に対して年率0.05775%(税抜0.0525%)以内とされています。
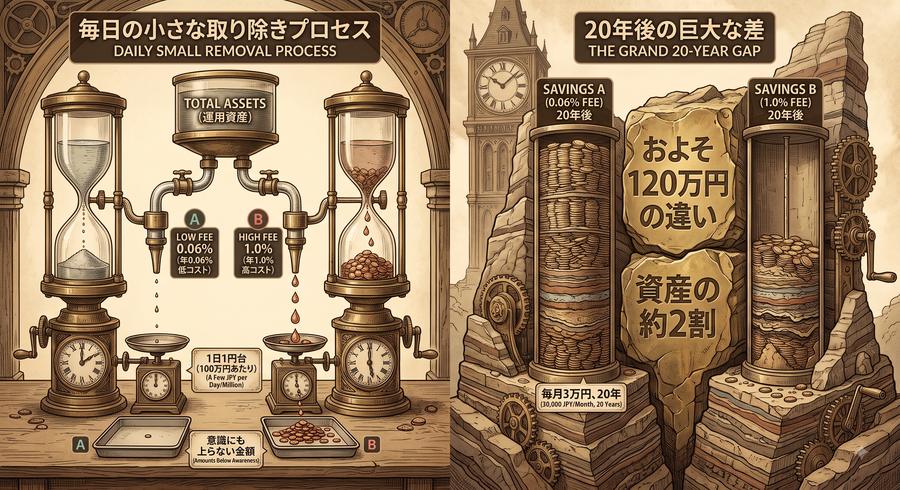
100万円預けていたら、1年で約578円。1日あたりにすると1円台です。
正直に言うと、この数字を最初に見たときは「安すぎて逆に大丈夫なのか」と思いました。
比較として、S&P500の方は年0.08140%
同じシリーズのeMAXIS Slim 米国株式(S&P500)の交付目論見書だと、年率0.08140%(税抜0.07400%)以内。
前回の記事でも書きましたが、47カ国から2,461銘柄を集めてくるオルカンの方が、米国503銘柄のS&P500より安いんですね。ここは今でも不思議です。
知らなかった仕組み:ファンドが育つと、料率が下がる
そして、目論見書を読んでいていちばん驚いたのがこれです。
信託報酬は固定ではありませんでした。
純資産総額に応じた「段階制」になっています
オルカンの料率は、こう決まっています(税込・年率)。
- 5,000億円未満の部分:0.05775%
- 5,000億円以上1兆円未満の部分:0.05764%
- 1兆円以上の部分:0.05753%
S&P500の方は、もっと段階が細かく分かれています。
- 1兆円未満の部分:0.08140%
- 1兆円以上3兆円未満の部分:0.07700%
- 3兆円以上5兆円未満の部分:0.07590%
- 5兆円以上10兆円未満の部分:0.07579%
- 10兆円以上の部分:0.07568%
所得税の累進課税と同じで、「その部分ごと」に違う料率がかかる形です。全体が一律で切り替わるわけではありません。
だから、みんなが買うほど安くなる
この仕組みが意味するところは、けっこう面白いと思っています。
そのファンドを買う人が増えて純資産が膨らむほど、すでに持っている人のコストも下がるということなんですね。
目論見書には、実際の計算例も載っています。オルカンの場合、純資産総額が10兆9,000億円・11兆4,000億円・11兆9,000億円のいずれでも、実質的な信託報酬率は0.05755%と示されています。上限の0.05775%より、わずかに下がっている。
S&P500の方はもう少し動きが見えて、純資産8兆8,000億円で0.07673%、9兆3,000億円で0.07668%、9兆8,000億円で0.07664%。育つにつれて、じわじわ下がっています。
正直、私はここを完全に見落としていました。「信託報酬=商品ごとに決まった固定の数字」だと思い込んでいたんです。
自分が積み立てることが、他の保有者のコストをほんの少し下げることにもつながっている。そう考えると、地味な作業がちょっと違って見えてきませんか。
で、20年でどれくらい違うのか
ここからが本題です。
「0.06%と1%、たかが1%弱の差でしょ」と思っていたのですが、計算してみたら想像と違いました。
リターンを仮定しない、いちばん単純な見方
まず、運用がうまくいくかどうかを一切考えずに、「コストだけで資産が何%削られるか」を見てみます。
毎年、資産のうち一定の割合が引かれ続けるので、20年後に残る割合は単純な掛け算になります。
- 年0.05775% → 20年後に 約98.9% が残る
- 年0.5% → 約90.5%
- 年1.0% → 約81.8%
- 年1.5% → 約73.9%
0.06%なら1%ちょっとしか削られないのに、1%だと2割近くが消えます。
この見方の良いところは、相場が良かろうが悪かろうが関係なく成り立つことです。リターンが何%であっても、コストの分だけは確実に引かれるので。
積み立てで計算するとどうなるか
もう少し実感が湧く形にしてみます。
毎月3万円を20年間積み立てた場合(元本720万円)で、仮に年5%で運用できたとしたらという計算例です。
- 信託報酬 年0.05775% → 約 1,215万円
- 信託報酬 年1.0% → 約 1,095万円
差はおよそ120万円。
※これはあくまで一定の利回りを仮定した計算例であり、将来の運用成果を示すものでも、保証するものでもありません。実際には相場によって結果は大きく変わりますし、元本を割ることもあります。
それでも、この120万円は「商品を選んだ時点でほぼ決まっている差」です。相場を当てたわけでも、うまく売買したわけでもない。最初に選ぶだけで、これだけ変わる。
私が節約の記事で「固定費の見直しは一度やれば効果が続く」と書いたことがあるのですが、信託報酬はまさにそれの投資版だと思っています。
ただし、コストだけで選ぶわけではありません
ここまで書いておいて何ですが、私は「いちばん安いものを選べ」とは思っていません。
理由は3つあります。
①指数との連動が、コストより効くこともある
前回の記事でも触れましたが、インデックスファンドは指数そのものではありません。実際に運用する以上、指数とのズレ(トラッキングエラー)が出ます。
信託報酬が0.01%安くても、連動の精度が悪ければ意味がありません。表面の料率だけを比べても、答えは出ないということですね。
②純資産が小さいと、途中で終わる可能性がある
投資信託には「繰上償還」といって、運用が途中で終了することがあります。純資産が集まらないファンドほど、そのリスクは高くなります。
長期で持つつもりなら、安さより「ちゃんと続きそうか」の方が大事な場面もあると思っています。さっきの段階制の話とも繋がっていて、大きく育っているファンドはコストも下がりやすい。
③そもそも、料率は変わります
eMAXIS Slimシリーズは「業界最低水準の運用コストを将来にわたってめざし続ける」という方針を公表していて、実際に何度も引き下げが行われてきました。
私がこのシリーズを選んでいるのは、今の数字が最安だからというより、その姿勢を続けると言っている点に納得したからです。この話は投資日記の記事にも書きました。
まとめ:コストは「唯一、確実にコントロールできるもの」
今回調べて分かったことを整理します。
- オルカンの信託報酬は年0.05775%(税込)以内。100万円で年約578円
- 料率は固定ではなく純資産総額に応じた段階制。ファンドが育つほど下がる
- 目論見書の計算例では、オルカンは純資産11兆円台で実質0.05755%
- リターンを仮定しなくても、年1%のコストは20年で資産の約2割を削る
- 毎月3万円・20年・年5%と仮定した計算例では、0.058%と1.0%で約120万円の差
- ただしコストだけで選ばない。連動の精度、純資産規模、運用会社の姿勢も見る
信託報酬って、パーセント表示だとどうしても小さく見えるんですよね。私も長いこと「誤差でしょ」と思っていました。
でも毎日引かれていて、20年続く。そう考えると、最初に商品を選ぶ数分間は、けっこう価値のある数分間だったんだなと思います。
それでは、また次の記事でお会いしましょう!
※注意事項(免責事項)
- 本記事は公表資料の紹介および運営者個人の考えに基づく情報提供であり、特定の金融商品の購入を推奨するものではありません。
- 記載した信託報酬率は、各ファンドの交付目論見書(オルカン:2026年7月25日から使用/S&P500:2026年1月24日から使用)に基づくものです。料率は純資産総額により変動し、また将来変更される場合があります。最新の情報は必ず各ファンドの交付目論見書をご確認ください。
- 本記事の試算は、一定の利回りを仮定した計算例です。将来の運用成果を示すものでも、保証するものでもありません。税金・購入時手数料・その他の費用は考慮していません。
- 投資には元本割れのリスクがあります。投資に関する最終的な判断は、ご自身の責任において行ってください。