「投資を始めたばかりの頃、自分がこんなにも数字と向き合う人間になるとは思ってもみませんでした。」
皆さんは、初めて投資口座を開いた日のことを覚えていますか?
私の場合、それは少しの期待と、それ以上に大きな不安が入り混じったスタートでした。
今日は、そんな私がなぜ新NISAを機に投資にのめり込み、20代で一つの目標としていた資産額を達成できたのか、その過程をありのままにお話ししたいと思います。
もし今、資産形成の方向性に迷っている方がいれば、少しだけ私の日記に付き合っていただけると嬉しいです。
1. 「ぼちぼち」だった私が、新NISAでギアを上げた理由
正直に書くと、新NISAが私の投資のスタートだったわけではありません。
旧NISAで少額を積み立てたり、個別株を少しだけ買ってみたり。そういうことは6年ほど続けていました。ただ当時は本当に「ぼちぼち」で、金額も小さかったんです。非課税で持てる期間が限られていたこともあって、腰を据えて大きく入れる気にはなれませんでした。
その姿勢が大きく変わったのが、新NISAのスタートでした。
年間最大360万円、生涯1800万円までを非課税で、しかも期限なく運用できる。
その制度を知ったとき、「これは活用しないともったいないかもしれない」と感じたことを今でも覚えています。
そこから、お金に対する考え方も少しずつ変わりました。
ニュースを見るたびに「これは自分の資産にどんな影響があるんだろう?」と考えるようになり、少しずつ自分なりに調べる習慣が身についていきました。
ニュースを見ていて、「結局、自分はどうすればいいんだろう?」と感じたことはありませんか?
私自身、その疑問を持ったことが、投資を学び始めるきっかけだったように思います。
2. 大学生時代の「痛い失敗」と、たどり着いた一つの考え方
今の私があるのは、大学生の頃の少し苦い経験があったからかもしれません。
当時は「簡単に稼げる」という言葉に惹かれてしまい、競馬のような運の要素が強いものにも手を出していました。
もちろん結果は思うようにはいかず、資金を減らすことも何度もありました。
今振り返ると、あれは投資ではなく、「当たってほしい」という願いに近かったのだと思います。
そんな経験を経て、いろいろな本やブログ、YouTubeを見ながら勉強していく中で、一つのシンプルな事実に改めて気づきました。
収入 − 支出 = 貯金
当たり前の式ですが、私の中では資産形成の土台になる一番大切な考え方です。
どれだけ投資で利益が出ても、支出が増え続ければ資産はなかなか増えていきません。
いろいろな情報を調べていく中で、「長期でコツコツ続けている人ほど、結果的に満足している」という共通点にも気づきました。
派手さはありませんが、自分で調べて納得した方法を続けることが、一番安心できる道だったように思います。
3. なぜ「最強伝説さん」の動画が、私の投資の基準になったのか
情報を集める中で、皆さんは何を基準に判断していますか?
私が特に参考になったと感じたのが、最強伝説さんの動画でした。
世の中には感情をあおる情報や、「必ず儲かる」といった発信も少なくありません。
その中で、過去の統計や確率をもとに淡々と解説されている動画は、とても新鮮でした。
数字をベースに考える姿勢が、自分にはすごく合っていたんです。
その考え方を参考にしながら、私は「年初一括投資を軸にしたオルカン積立」を自分の基本方針にしました。
もちろん、一括投資にもリスクはあります。
それでも、過去のデータを知ったうえで自分で納得して決めた方法だったので、市場が大きく下落したときも以前ほど慌てなくなりました。
皆さんも投資先を選ぶときには、「なぜ自分はこれを選んだのか」という理由を一つ持っておくと、相場が大きく動いたときの支えになるかもしれません。
4. 私がオルカンを選んだ理由
投資方針が固まってきた頃、次に悩んだのが「何に投資するか」でした。
S&P500も魅力的ですし、実際にとても良い商品だと思っています。
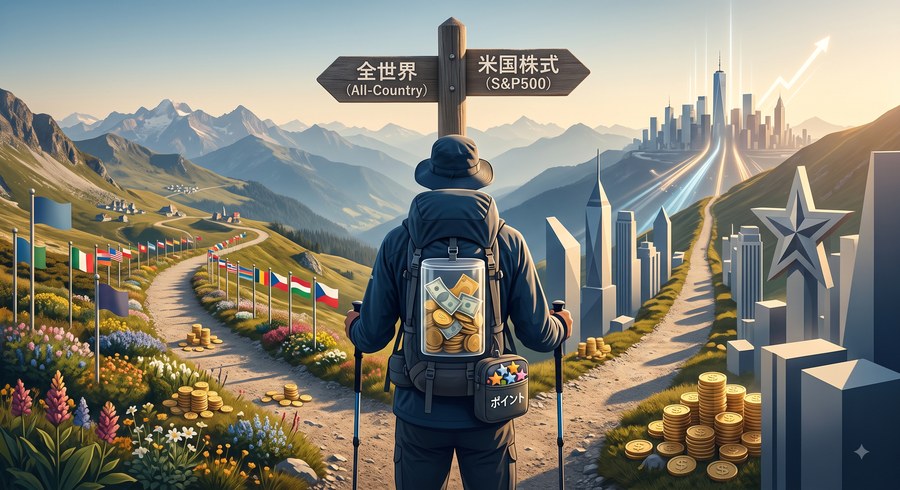
それでも最終的に私が選んだのは、オルカン(全世界株式)でした。
一番の理由は、「未来は誰にも分からない」と考えたからです。
これまでアメリカは世界経済をけん引してきましたし、今後もしばらくはその状況が続くかもしれません。
ただ、20年後や30年後まで考えたとき、本当にアメリカ一強の時代が続いているかは誰にも分かりません。
だからこそ、一つの国に賭けるよりも、世界全体の成長に投資した方が、自分の性格にも合っていると感じました。
なお、その「世界全体」の中身が実際どうなっているのかは、後日あらためて調べました。結果はオルカンとS&P500を比べた記事にまとめています。思っていたよりアメリカの比率が高くて、正直おどろきました。
また、私は長期で資産形成を続けることを前提にしていたので、運用コストも重視しました。
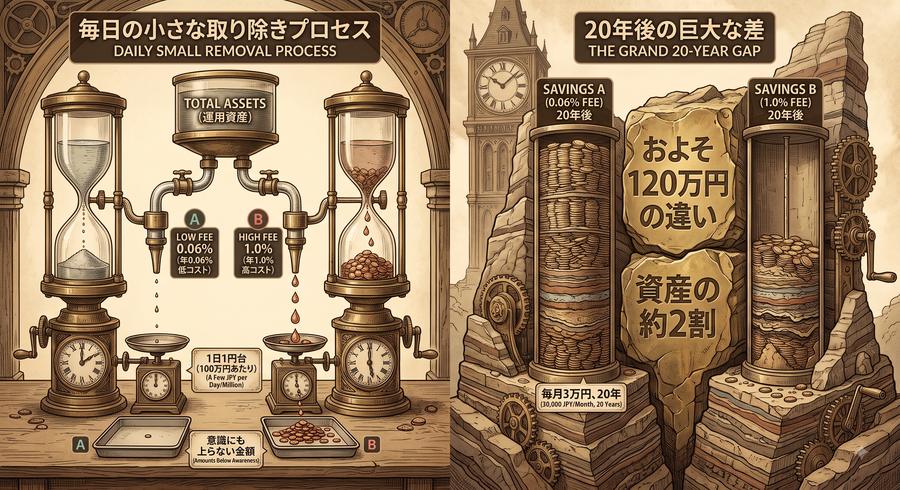
投資信託は一見すると手数料の差は小さく感じますが、資産が増えていくほど、そのわずかな差が積み重なって大きな金額になります。
特に新NISAは、せっかく運用益が非課税になる制度です。
その恩恵をできるだけ活かすためにも、長期間保有するのであれば、手数料はできるだけ低い商品を選びたいと考えていました。(この手数料が20年でどれくらいの差になるのかは、信託報酬を計算してみた記事で実際に試算しています)
その中でも「eMAXIS Slim」シリーズを選んだ理由は、業界最低水準の運用コストを目指し続けるという姿勢を公表していたことです。
もちろん、将来もずっと最安とは限りません。
それでも、「利用者の利益を考えて運営していく」という姿勢に信頼感を持ち、この商品を選ぶことにしました。
私の投資方針は、「数十年という長い時間を味方につけること」です。
だから基本的には、一度積み立てた資産を短期間で売るつもりはありません。
もちろん、お金は使うためにあるものですし、ライフイベントでは取り崩すこともあると思います。それでも、日々の値動きに振り回されず、自分で決めた投資方針をできるだけ守りながら、これからもコツコツ続けていきたいと思っています。
5.「数字と仮説」で未来を考える
最近は、「まず自分なりの仮説を立ててから調べる」ということを意識しています。
例えば、「世界の人口が増え続ける限り、モノやサービスを利用する人も増えるはずだから、長い目で見れば世界経済も成長していくのではないか?」というような仮説です。
もちろん、未来は誰にもわかりません。
だからこそ、「本当にそうなのかな?」という気持ちで、人口の推移やGDPの成長率、株式市場の長期チャートなどを調べてみます。
最近はYouTubeにも、とても分かりやすく質の高い解説動画がたくさんあります。
私自身も、まずはYouTubeでさまざまな考え方に触れて、「なるほど、こういう見方もあるのか」と全体像を理解することが多いです。
そのうえで、「本当にそうなのかな?」と気になった内容については、証券会社のレポートや政府・国際機関が公開している統計データ、本や論文なども見ながら、できるだけ根拠のある情報なのかを確認するようにしています。
最初から難しい本や論文を読む必要はないと思っています。
まずはYouTubeで概要をつかみ、そのあとで信頼できる情報を見て裏付けを取るくらいでも十分だと感じています。
こうして調べる習慣がつくと、「なんとなく良さそうだから買う」のではなく、「自分なりに納得して買う」という感覚が少しずつ身についてきました。
もし興味のあるニュースを見つけたら、「これって5年後、10年後にはどうなっているんだろう?」と少し想像しながら調べてみるのもおすすめです。
投資だけでなく、世の中を見る視点も少しずつ広がっていくように感じています。
6. 20代で目標としていた資産額を達成。その裏にある工夫
ここまで読むと、特別なことをしているように感じるかもしれません。
でも実際は、とても地味なことを続けてきただけです。
お金が入ると使いたくなる。
これは誰にでもあることだと思います。
だから私は、自分の意思ではなく「仕組み」で解決するようにしました。
- ボーナスは最初から「なかったもの」と考えて、年初一括投資用の口座へ移す
- 給料日には先に投資資金を確保して、残ったお金で生活する
続けていることは、本当にこれくらいです。
特別な才能があったわけではなく、自分の弱い部分を仕組みでカバーしてきただけでした。
その結果として、2026年8月時点で運用益は40%を超え、20代で目標としていた資産額を達成することができました。ただし正直に付け加えておくと、これは私が投資を始めてからの相場環境が良かった面も大きいと思っています。同じ期間に同じことをすれば同じ結果になる、というものではありません。
投資の世界には、魅力的に見える情報や、耳触りの良い話もたくさんあります。
だからこそ、私は「自分で調べて、自分で納得する」という過程を大切にしています。
もちろん、この方法がすべての人に合うとは思っていません。
ただ、これから投資を始める方や、少し迷っている方にとって、何か一つでも参考になる部分があれば嬉しいです。
一緒に、焦らず、自分のペースで資産形成を続けていきましょう!
※注意事項(免責事項)
- 本記事は運営者個人の投資記録および考え方の共有であり、特定の金融商品・サービスの購入を推奨するものではありません。
- 記載した運用益は2026年8月時点における運営者個人の実績であり、投資期間・投資額・その間の相場環境によって結果は大きく異なります。同じ商品を同じ方法で購入しても同じ結果になることを示すものではなく、将来の運用成果を保証するものでもありません。
- 記事中で言及している書籍・動画等は、運営者が個人的に参考にしたものであり、提供者からの依頼や報酬を受けて紹介しているものではありません。内容の正確性を保証するものでもありませんので、ご自身でご確認ください。
- 新NISAの非課税枠・対象商品などの制度内容は、記事作成時点のものです。最新の内容は金融庁および各金融機関の案内をご確認ください。
- 投資信託には元本割れのリスクがあります。投資に関する最終的な判断は、ご自身の責任において行ってください。