みなさん、こんにちは!
「頭ではわかっているのに、毎日オルカンの画面を見ては一喜一憂してしまう」でおなじみの、当サイト管理人です。
前回は私のちょっと(いや、かなり?)泥臭い投資スタイルについてお話ししましたが、今回はもう一つの顔である「貯金・節約」について語らせてください!
実は私、投資と同じくらい「節約」が割と好きなんです。 どれくらい好きかと言うと……小さい頃から今に至るまで、サイゼリヤの「ミラノ風ドリア」を愛してやまないくらいです!(笑) あの価格であのクオリティ。大人になって少しはお金を使えるようになっても、あの熱々のドリアを目の前にすると「最高だな……」と無条件に胸が高鳴ります。
そんな庶民派な私が実践している、「絶対に無理をしない節約」の考え方と手順を、今回はひと通りまとめてみました。
大前提:節約は「気合」で続けようとしない
最初にお伝えしたいのは、節約を根性で続けようとしないことです。
私も過去に自作の家計簿で完璧に管理しようとしたことがありますが、見事に「めんどくさくなってやらなくなる」という末路を辿りました(笑)。
人間、面倒なことは続きません。これは意志が弱いからではなく、単に仕組みの問題だと思っています。毎日レシートを入力する作業を1年間続けられる人は、そもそも節約に困っていないはずです。
なので、私の節約は「頑張らなくても勝手に続く形にする」ことがすべてです。以下の4ステップも、その視点で読んでいただければと思います。
ステップ1:まずは自分の「資産」を把握する
節約の第一歩は「自分が今いくら持っていて、毎月いくら出ていくのか」を知ることです。ここを飛ばして節約を始めても、何をどれだけ削ればいいのか分からないまま、なんとなく我慢するだけになってしまいます。
手作業の家計簿がおすすめできない理由
「よし!気合を入れてExcelで完璧な家計簿を自作するぞ!」と意気込んでいるそこのあなた。悪いことは言いません、今すぐその手を止めることを強く推奨します。
手作業の家計簿には、続かなくなる要因が構造的に3つあります。
- 記録のタイミングが遅れる — レシートを溜めると、あとでまとめて入力する作業が苦痛になります
- キャッシュレス決済と相性が悪い — クレジットカードや電子マネーは、使った日と引き落とし日がズレるため、手入力だと二重計上や漏れが起きます
- 分類で悩んで手が止まる — 「コンビニで買った昼食と日用品」をどう分けるか、毎回考えていたら続きません
自動で記録される仕組みに任せる
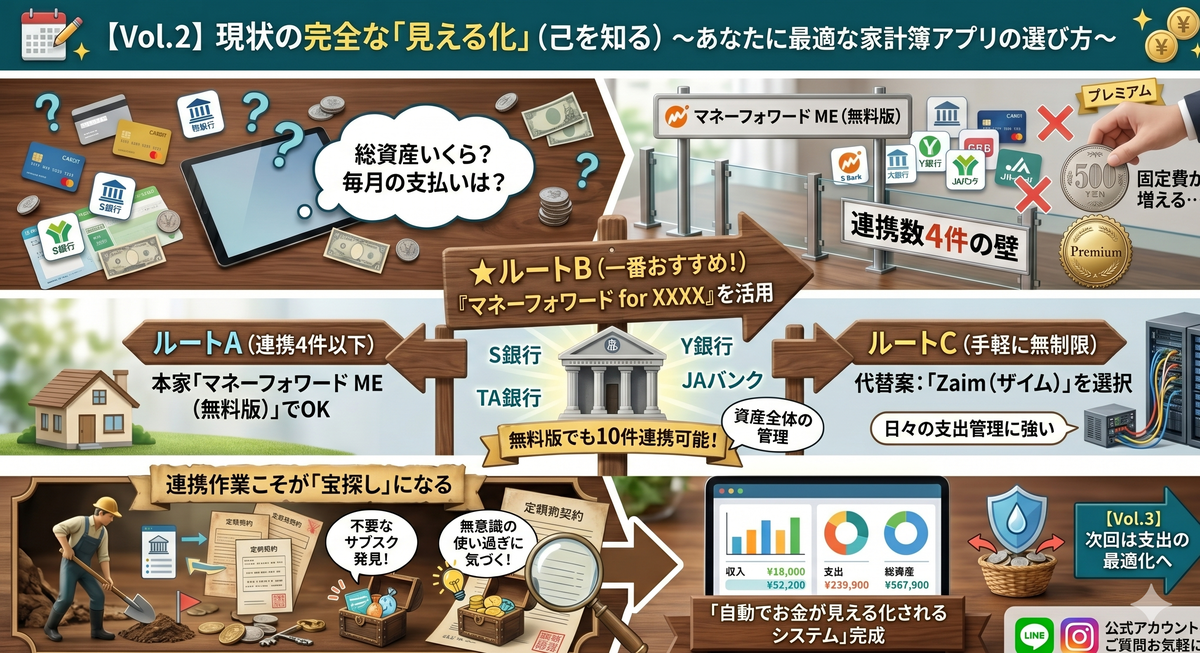
だからこそ、「自動・機械」に頼り切るのが正解です。銀行口座やクレジットカードと連携して、使ったお金が自動で記録される家計簿アプリを使いましょう。
私は「マネーフォワード(マネフォ)」を使っています。銀行・カード・証券口座を登録しておくと、残高も支出もまとめて表示されるので、アプリを開くだけで現状が分かります。
この手のアプリは無料版だと連携できる金融機関の数に上限があることが多いので、まずは「メインバンク」「メインのクレジットカード」「証券口座」あたりから登録するのがおすすめです。使う口座を絞ること自体が、そのまま管理の手間を減らすことにもつながります。
最初に押さえるべき3つの数字
細かい費目まで完璧に分類する必要はありません。まずはこの3つが分かれば十分です。
- 総資産 — 全部の口座を合計していくらあるか
- 毎月の固定費 — 家賃、通信費、保険、サブスクなど、何もしなくても出ていくお金
- 毎月の収支 — 手取りから支出を引いて、いくら残っているか
この3つが見えた時点で、節約の8割は終わったようなものです。あとは削る場所を決めるだけですから。
ステップ2:お金の「削りどころ」を見極める
自分の数字が見えてきたら、次はメスを入れる場所を探します。ここで大事なのは、ちまちました小銭ではなく「金額が大きいところ」と「自動で引かれるところ」を狙い撃ちにすることです。
変動費より固定費から手をつける
節約というと、スーパーで安い方を選ぶ、電気をこまめに消す、といった日々の努力を思い浮かべがちです。でもこれらは「毎回頑張り続ける必要がある」うえに、1回あたりの効果が数十円〜数百円にとどまります。
一方、固定費は一度見直せば、あとは何もしなくても毎月効き続けます。頑張らない節約を目指すなら、まずこちらからです。
見直し候補になりやすいもの
- 通信費 — 大手キャリアから格安SIMへの乗り換えは、手続き1回で毎月の負担が変わる代表例です
- サブスク — 動画・音楽・アプリの月額課金。「登録したまま使っていない」ものが1つ2つ見つかることが多いです
- 保険 — 独身なのに手厚い死亡保障に入っている、内容を覚えていない、というケースは珍しくありません
- 家賃 — 金額のインパクトは最大です。引っ越しコストがかかるので即断はできませんが、更新のタイミングで一度考える価値はあります
- なんとなく行く飲み会 — 厳密には固定費ではありませんが、金額が大きく、かつ惰性で発生しがちな支出です
月5,000円の重みを考えてみる
「たった月5,000円か」と思うかもしれません。でも固定費の削減は、1回の手続きで効果が続くのが特徴です。
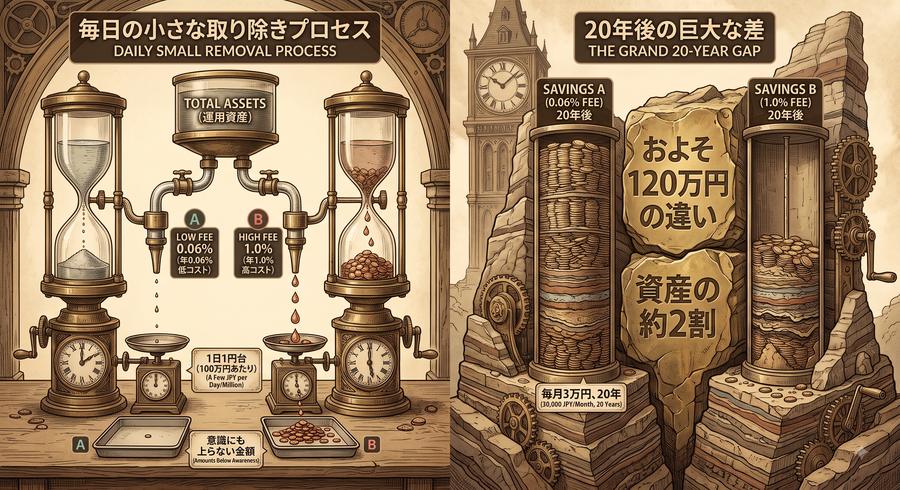
月5,000円なら年間で6万円。10年で60万円、20年なら120万円になります。(余談ですが、投資信託の信託報酬の差も、20年でちょうど同じくらいの金額になることがあります。そちらは信託報酬を計算してみた記事に書きました。節約で作る120万円と、コストで失う120万円。方向は逆ですが、効き方はよく似ています)しかもこれは、毎月何かを我慢して積み上げた金額ではなく、最初の1回だけ手続きをした結果です。
さらにこの6万円を毎年投資に回した場合、運用がうまくいけば元本の合計を上回る可能性もあります(もちろん相場次第で、元本を割ることもあります)。固定費の見直しが「一度きりの作業でリターンが続く」性質を持っているのは、こういう理由です。
ステップ3:「自分が我慢できる支出」を見極める
これ、めちゃくちゃ重要です! 節約=苦しい修行、ではありません。
人によって「ここは削ってもストレスにならない」というポイントは違います。私なら「高級なランチじゃなくても、サイゼのドリアで大満足!」というように、自分にとっての「我慢できる支出」を見極めて、そこを容赦なくカットしていくのが長続きの秘訣です。
逆に言えば、自分が本当に好きなものは削らないということでもあります。趣味を全部やめて捻出したお金は、たしかに数字上は増えますが、たいていどこかで反動が来ます。ダイエットのリバウンドと同じで、極端な我慢は続きません。
おすすめは、支出を「削ってもいい」「削りたくない」の2つに分けてみることです。人によって答えは全く違うはずで、それでいいと思っています。大事なのは、他人の節約術をそのまま真似しないことです。
ステップ4:ポイントやクーポンは「時間対効果」で判断する
あとは、ポイントサイトやクーポンを賢く活用するだけ!
ただ、ここでも注意点が一つ。「めんどくさくならない程度に活動する」のが鉄則です。数円のために何十分もポチポチしてストレスを溜めるくらいなら、潔く諦めてのんびりお茶でも飲んだ方がマシですからね。
私が基準にしているのは、「かかった時間に対して見合うか」という一点です。
- やる価値が高いもの — 支払い方法をポイント還元率の高いカードに変える、公共料金の支払い方法を1回だけ設定し直す、といった「一度やれば以降ずっと効く」もの
- ほどほどでいいもの — 日々のクーポン探し、ポイントアップデーの買い回りなど、毎回時間がかかるもの
節約の目的は、お金を増やすことであって、ポイントを集めること自体ではありません。ここを見失うと、時給に換算して割に合わない作業に何時間も使うことになります。
浮いたお金は、どうするか
ここまでで、毎月いくらか余裕が生まれたとします。では、そのお金をどうするか。
私の場合は、生活防衛資金を確保したうえで、残りをインデックス投資に回すという形に落ち着きました。
生活防衛資金というのは、病気やケガ、転職などで収入が止まっても生活を続けられるだけの現金のことです。目安としては生活費の3ヶ月〜1年分と言われることが多く、収入の安定度や家族構成によって必要額は変わります。
ここを確保せずに全額を投資に回すと、相場が下がったタイミングで生活費のために売らざるを得なくなることがあります。投資で一番避けたいのが、この「不本意なタイミングでの売却」です。
節約と投資は、別々のテーマに見えて実はつながっています。節約で作った余裕が入金力になり、その入金力が長期投資を支えてくれます。逆に、いくら運用がうまくいっても、毎月の家計が赤字なら資産は増えていきません。
まとめ:ラクして、自分に甘く、長く続ける
投資では毎日画面を見てハラハラしている私ですが、節約に関しては「いかに自動化して、ラクして、自分に甘く続けるか」をモットーにしています。
今回の内容を改めて整理すると、こうなります。
- 家計簿は手作業でやらない。自動で記録される仕組みに任せる
- 削るのは変動費より固定費。一度の手続きで効果が続く
- 我慢できる支出は人によって違う。好きなものは削らない
- ポイント活動は時間対効果で判断する
- 浮いたお金は、生活防衛資金を確保したうえで投資へ
節約は、我慢の量を競うものではありません。気づいたら貯まっていた、という状態をどう作るかの話だと思っています。
それでは、次回の記事でまたお会いしましょう!
※注意事項(免責事項)
- 本記事は運営者個人の経験と考え方に基づく情報提供であり、特定の商品・サービスの利用を推奨するものではありません。
- 記載している金額はあくまで計算例です。実際の効果は契約内容や生活状況によって異なります。
- 投資には元本割れのリスクがあります。投資に関する最終的な判断は、ご自身の責任において行ってください。