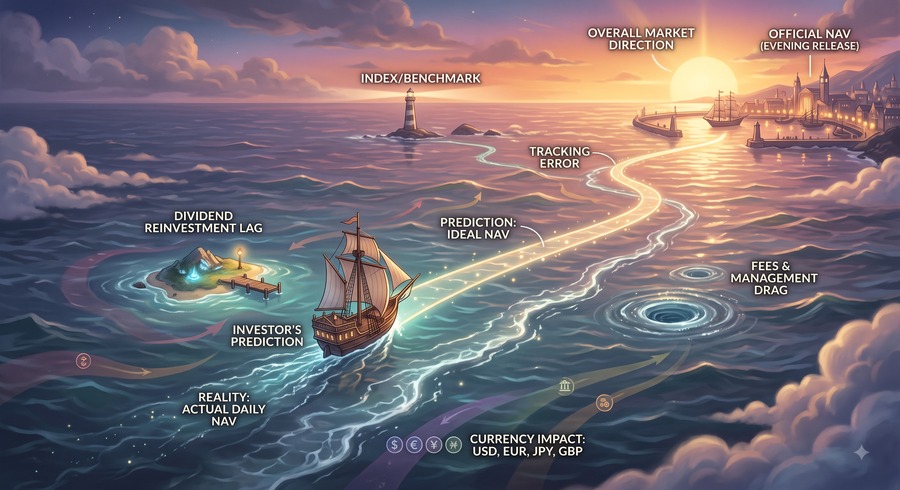
こんにちは。当サイト管理人です。オルカンやS&P500を積み立てていると、必ず出会う朝があります。「昨夜の米国株は下がったのに、今日の基準価額は上がっている」。SNSでも定期的に「なんで?」という投稿を見かけますが、答えは一つしかありません。為替です。
では、基準価額の日々の値動きのうち、株価が決めている部分と為替が決めている部分は、それぞれ何割なのか。今回は感覚論ではなく、誰でも入手できる公開データで実際に計算してみました。当サイトの推計の仕組みを、外部データだけで検証し直す企画でもあります。
検証の方法
使ったデータはすべて公開情報です。
- 基準価額: 運用会社が公式に公開している設定来の基準価額データ(eMAXIS Slim 全世界株式(オール・カントリー)、eMAXIS Slim 米国株式(S&P500))
- 株価指数: S&P500指数、およびMSCI ACWIに連動する海外ETFの日次終値
- 為替: ドル円の日次レート
期間は直近5年(約1,030営業日)。各営業日について「基準価額の前日比」を、「その基準価額に反映されているはずの指数の前日比」と「為替の前日比」に突き合わせます。投資信託の基準価額は当日朝の為替(TTM)と前夜の海外市場の終値から計算されるため、この時間差を考慮して対応付けました。
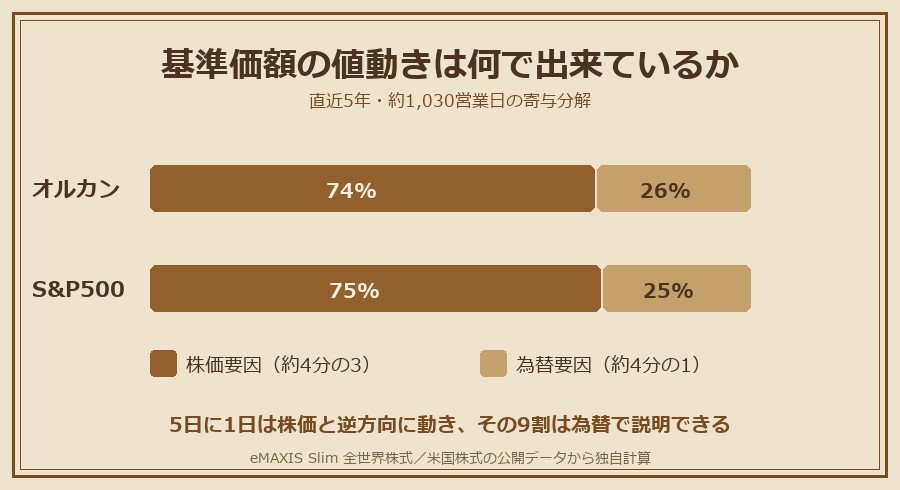
結果1: 値動きの約4分の3が株価、約4分の1が為替
日々の値動きのばらつき(分散)を株価要因と為替要因に分解すると、次のようになりました。
| ファンド / 期間 | 株価要因 | 為替要因 |
|---|---|---|
| S&P500 直近1年 | 72.2% | 27.8% |
| S&P500 直近3年 | 71.4% | 28.6% |
| S&P500 直近5年 | 75.0% | 25.0% |
| オルカン 直近1年 | 75.7% | 24.3% |
| オルカン 直近3年 | 71.1% | 28.9% |
| オルカン 直近5年 | 74.1% | 25.9% |
どの期間で切っても、どちらのファンドでも、株価:為替 ≒ 3:1 で驚くほど安定しています。日次の平均変動幅で見ると、指数が約0.6〜0.8%動くのに対し、ドル円は約0.4〜0.5%動いており、「為替は脇役」と言うには大きすぎる存在です。
説明力の面から見るとこうなります。基準価額の前日比を「指数の前日比」だけで説明しようとすると、説明できるのは6〜7割(決定係数0.61〜0.73)。ここに為替を加えると8割前後まで跳ね上がります。夜のニュースで米国株の結果だけを見ても、翌日の基準価額は6〜7割しか読めないということです。
結果2: 5日に1日は「株価と逆方向」に動く
直近1年のオルカンでは、202営業日のうち41日(約20%)で、基準価額が指数と逆方向に動いていました。つまり5日に1日です。
- 指数が下がったのに基準価額が上がった日: 25日 — うち23日はその日が円安
- 指数が上がったのに基準価額が下がった日: 16日 — うち12日はその日が円高
逆行した日の約9割は、為替の方向で説明がつきました。「米国株が下がったのに基準価額が上がった」朝は、ほぼ確実に円安が株安を上回った朝です。
実際の日付で確かめる
統計だけでは実感が湧かないので、直近1年のオルカンで実際に「逆行」が起きた日を挙げます。まず円安が株安を打ち消した日です。
| 基準日 | 指数 | ドル円 | 基準価額 |
|---|---|---|---|
| 2026年2月2日 | -0.82% | +1.33%(円安) | +0.27% |
| 2026年3月6日 | -1.16% | +0.35%(円安) | +0.10% |
| 2025年10月31日 | -0.98% | +0.77%(円安) | +0.07% |
2026年2月2日は分かりやすい例です。前夜の世界の株式市場は0.8%下げましたが、ドル円が153円台から155円台へ1.3%の円安に振れたため、基準価額は33,732円から33,822円へ、むしろ上がりました。あの朝「あれ、下がってない」と感じた人の疑問の正体がこれです。
逆のパターンもあります。
| 基準日 | 指数 | ドル円 | 基準価額 |
|---|---|---|---|
| 2026年1月28日 | +0.92% | -1.22%(円高) | -0.39% |
| 2026年3月10日 | +0.97% | -0.37%(円高) | -0.15% |
2026年1月28日は株が1%近く上げたのに、1.2%の円高がそれを丸ごと食ってしまい、基準価額は小幅マイナスでした。「昨夜は上がったはずなのに」という朝は、為替欄を見ると納得がいきます。
結果3: 長期の「円安ブースト」は時期でまったく違う
日々の値動きでは3:1で安定している株価と為替ですが、累積リターンへの寄与は時期によって別物になります。
| 期間 | 基準価額 | ≒ 指数要因 | × 為替要因 |
|---|---|---|---|
| S&P500 直近1年 | +17.2% | +10.6% | +4.7% |
| S&P500 直近5年 | +145.1% | +70.9% | +33.7% |
| オルカン 直近1年 | +20.8% | +11.6% | +4.7% |
| オルカン 直近5年 | +125.6% | +54.5% | +33.7% |
直近5年で見ると、リターンのかなりの部分が円安によるものです。S&P500ファンドの+145%のうち、ドル円が約110円から147円へ動いた効果が3分の1近くを占めています。逆に言えば、この5年の成績には「円安の追い風」が織り込まれており、為替が反転すれば同じ幅だけ逆向きに効くということでもあります。
「残差」の正体は配当
表をよく見ると、指数要因と為替要因を掛け合わせても基準価額のリターンに少し届きません。この残差は5年でS&P500が約+7%分、オルカンが約+9%分。これは誤差ではなく、主に配当の再投資です。
S&P500指数は配当を含まない「価格指数」ですが、ファンドは組入銘柄の配当(年1.2〜1.5%程度)を受け取って再投資しています。年1.4%を5年複利にすると約7%——残差とほぼ一致します。オルカンの残差が少し大きいのも、全世界株の配当利回りが米国株より高いためで、つじつまが合います。信託報酬はここから毎日差し引かれていますが、配当の効果の方がずっと大きい。「インデックスファンドは指数に負ける」は、配当抜きの指数と比べる限り正しくないという、ちょっと意外な副産物も得られました。
今日の基準価額を自分で見積もる3ステップ
この構造が分かると、基準価額の発表を待たずに、当日の値動きをおおまかに見積もれるようになります。手順は3つだけです。
- 朝、前夜の米国市場の騰落率を確認する。S&P500ファンドならS&P500指数の前日比がそのまま使えます。オルカンは世界中の市場が対象ですが、米国株が6割強を占めるため、米国市場でおおよその方向は掴めます
- 朝のドル円が前日からどれだけ動いたかを確認する。円安なら基準価額にプラス、円高ならマイナスに効きます
- 2つを足し合わせる。たとえば「指数が-1.0%、為替が+0.5%の円安」なら、基準価額はおよそ-0.5%と見積もれます
2つの要因が逆方向に動いた日は、打ち消し合ってほぼ横ばいになります。「昨夜の暴落のわりに基準価額が下がっていない」朝は、たいてい円安が緩衝材になっています。逆に株安と円高が重なった日は、指数の下落率より大きく下がります。
この足し算を毎朝自動でやっているのが、当サイトのトップページの推計値です。目分量で十分な方は上の3ステップで、数字で確認したい方はツールで、という使い分けができます。
よくある質問
Q. そもそも基準価額はいつ決まるのですか?
注文の締切は原則15時ですが、その日の基準価額が公表されるのは夜(おおむね19〜22時頃)です。海外資産を含むファンドは「前夜の海外市場の終値」と「当日朝の為替」で計算されるため、注文時点では自分がいくらで買うのか分からない——これが「ブラインド方式」です。本記事の検証は、この計算構造をデータで確かめたものとも言えます。
Q. 為替ヘッジありのファンドを選べば為替の影響は消えますか?
日々の値動きからは為替要因(約4分の1)がほぼ消え、株価要因だけが残ります。ただしヘッジには日米金利差に応じたコストがかかり続けるため、長期のリターンはその分削られます。直近5年のように円安が+33.7%効いた局面ではヘッジなしが圧勝でしたが、これは結果論で、逆の局面では立場が入れ替わります。「値動きの質を取るか、コストを取るか」の選択であって、どちらかが常に正解ではありません。
Q. 円高になったら積み立てはやめるべきですか?
本記事のデータで言えるのは「為替は日々の値動きの約4分の1、長期では時期により大きくも小さくも効く」という事実までです。ただ、5年間の分解で株価要因(+70.9%)が為替要因(+33.7%)の2倍以上だったことは、長期の主戦場があくまで株価側にあることを示しています。為替のタイミングを読んで売買判断をすることは当サイトの守備範囲外ですし、本記事も投資行動を推奨するものではありません。
まとめ — だから「指数×為替」で推計できる
- 基準価額の日々の値動きは、約4分の3が株価、約4分の1が為替(1年でも5年でも安定)
- 5日に1日は指数と逆方向に動き、その9割は為替で説明できる
- 累積リターンでは為替の寄与が時期で激変する。直近5年は円安が+33.7%分を押し上げた
- 残りの差は主に配当の再投資で、量的にも計算が合う
つまり「指数の動き×為替の動き」さえ押さえれば、基準価額の発表を待たなくても当日の値動きはかなりの精度で見積もれます。夜の米国市場と朝の為替が出そろった時点で、今日の基準価額はもうほぼ決まっている——それを可視化するのが当サイトの役割です。
検証の限界について
正直に書いておくと、この検証にはいくつかの単純化があります。為替は基準価額の計算に使われるTTM(対顧客電信売買相場の仲値、毎朝10時頃)ではなく市場レートの日次終値を使っているため、数時間の時刻差があります。オルカンの指数はMSCI ACWIそのものではなく連動ETFの終値で代用しています。また分散寄与の計算では、株価と為替の相関(期間により-0.1〜0.0)の影響を両要因に折半で配分しています。これらはいずれも結論の骨格(3:1の比率、逆行日の説明、円安の累積寄与)を変えるものではありませんが、細かい数値は手法により±数ポイント動きうる点はご承知おきください。
本記事の数値は、運用会社が公開している基準価額データと公開されている市場の日次データ(いずれも2026年8月17日時点)から、筆者が独自に計算したものです。数値は検証時点のものであり、将来の値動きを保証するものではありません。