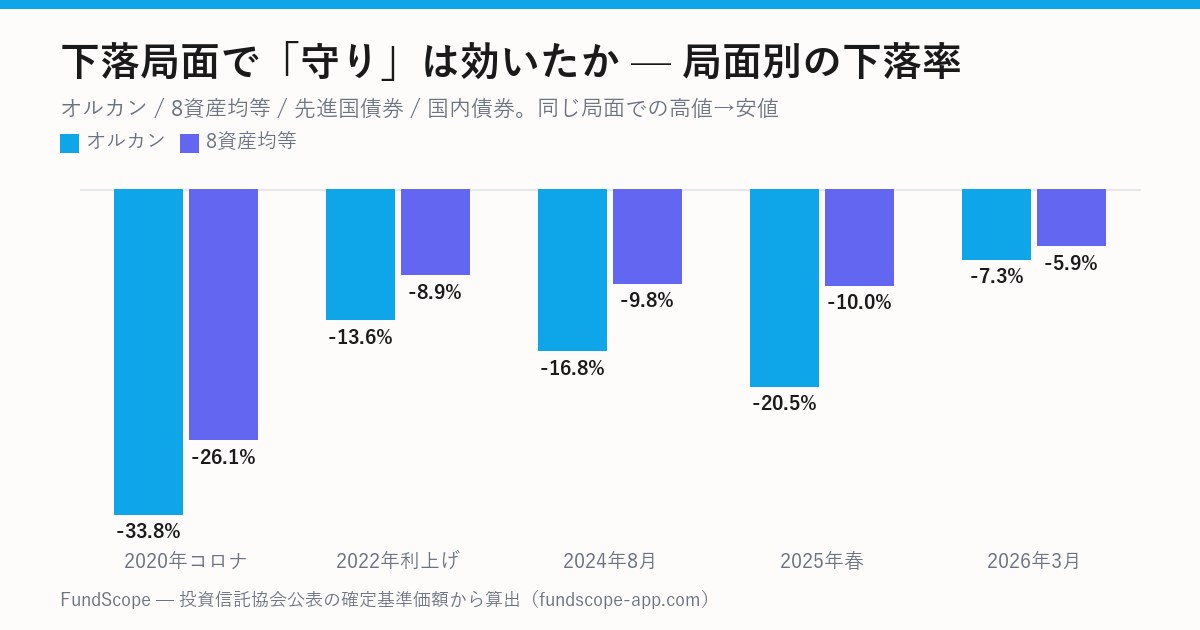
「株だけだと怖いのでバランス型も持っておく」「債券を混ぜて守りを固める」。よく聞く考え方ですが、実際の下落局面でどれだけ守れたのかを確認した人は少ないはずです。当サイトのデータにある直近5つの下落局面について、オルカン・Slim 8資産均等・Slim 先進国債券・Slim 国内債券の4本の下落率を比べました。
5つの下落局面での下落率(局面中の高値→安値)
| 局面 | オルカン | 8資産均等 | 先進国債券 | 国内債券 |
|---|---|---|---|---|
| 2020年 コロナショック(2〜4月) | -33.8% | -26.1% | -5.0% | -2.2% |
| 2022年 世界的な利上げ(通年) | -13.6% | -8.9% | -8.8% | -5.4% |
| 2024年8月 日本株急落(7〜8月) | -16.8% | -9.8% | -7.6% | -1.2% |
| 2025年春 米国株調整(1〜4月) | -20.5% | -10.0% | -6.2% | -2.8% |
| 2026年3月(2〜4月) | -7.3% | -5.9% | -1.9% | -2.8% |
読み取れること
8資産均等: 下落を「半分」にするが、コロナでは-26%
8資産均等はオルカンの下落を、2022年以降の4局面では半分前後(-8.9%〜-10.0%)に抑えました。ただし2020年のコロナショックでは-26.1%と、株式ファンドとあまり変わらない下げでした。国内外のREIT(不動産)を25%含むため、REITが株以上に売られた局面では守りが効かなかったのです。「株の半分くらい下がる」が実態に近い表現です。
先進国債券: 2022年だけ「株と一緒に」下がった
先進国債券は5局面のうち4つで下落率を-2〜-8%に抑えていますが、2022年は-8.8%と、8資産均等とほぼ同じだけ下がりました。世界的な利上げで債券価格そのものが下がった年で、「株が下がるときに債券は上がる」という教科書的な関係が崩れた局面です。為替ヘッジのない外国債券は円安の恩恵を受ける一方、円高局面(2024年8月)では-7.6%と株の半分程度は下がることも分かります。
国内債券: 下落局面では最強、ただし5年で-17%
どの局面でも-1〜-5%に収まり、守りとしては最も機能しました。しかし最大下落率の記事で見た通り、2021年から5年間で-17.7%と、下落局面以外でずっと下げ続けています。「暴落のときだけ強い」資産で、持ち続ける限り資産は減っていくという5年間でした。
守りの代償: 同じ5年間のリターン
| ファンド | 5年の年率リターン | 5年の累積リターン |
|---|---|---|
| オルカン | 19.5% | +142% |
| Slim 8資産均等 | 10.0% | +61% |
| Slim 先進国債券 | 5.7% | +32% |
| Slim 国内債券 | -3.8% | -17% |
下落を半分にする代わりに、上昇も半分以下でした。2021年9月に100万円を入れていたら、オルカン242万円・8資産161万円・先進国債券132万円・国内債券83万円です。
結論
- 8資産均等は「株の半分くらい下がる」と考えておく。コロナ級の下落ではREITが足を引っ張る
- 先進国債券は多くの局面でクッションになるが、利上げ局面(2022年)では株と同時に下がる
- 国内債券は下落局面で最も強いが、この5年は持っているだけで減った
- 「守り」を入れるかどうかは、下落局面で積立を続けられる自信があるかで決める。続けられるなら株式100%の方が結果は良かった5年間だった
この検証の前提と注意点
基準価額は各運用会社が公表している確定値(設定来の全営業日)をもとに集計しています。買付は「指定日以降の最初の営業日の基準価額」で約定したものとして計算し、手数料・税金・分配金は考慮していません。過去のデータに基づく検証であり、将来の成果を示すものではありません。投資判断はご自身の責任でお願いします。
ご自身の積立設定でこの計算を毎朝自動でやってくれるのが、当サイトの会員機能マイ積立です。トップページの積立実績診断では、登録なしで「あの月から積み立てていたら今いくら」を試せます。